SECRETARIA DE HACIENDA Y CREDITO PUBLICO
DECRETO
por el que se reforman, adicionan y derogan diversas disposiciones de las Leyes
del Impuesto sobre
Al margen un sello con el Escudo Nacional,
que dice: Estados Unidos Mexicanos.- Presidencia de
FELIPE DE JESÚS CALDERÓN HINOJOSA, Presidente de los Estados Unidos Mexicanos, a sus habitantes sabed:
Que el
Honorable Congreso de
DECRETO
"EL CONGRESO GENERAL DE LOS ESTADOS UNIDOS MEXICANOS,
DECRETA:
SE REFORMAN,
ADICIONAN Y DEROGAN DIVERSAS DISPOSICIONES DE LAS LEYES DEL IMPUESTO SOBRE
LEY DEL IMPUESTO SOBRE
ARTÍCULO
PRIMERO. Se REFORMAN los artículos 8, tercer
párrafo; 11, segundo párrafo; 31, fracciones I, inciso a) y III, sexto párrafo;
50, primer y actual segundo párrafos; 58, primer y el encabezado del actual
segundo párrafos y fracción VI; 59; 64, tercer y actual sexto párrafos; 65,
fracción I, cuarto párrafo; 81, octavo párrafo; 86, fracción VIII, primer
párrafo; 93, sexto párrafo; 95, segundo párrafo; 96, segundo párrafo; 97,
fracción III y tercer y quinto párrafos; 100; 101, tercer párrafo; 103; 104;
105; 109, fracciones XV, inciso a) y XXIII; 113, en su tarifa; 151, quinto
párrafo; 154, tercer y cuarto párrafos; 158; 159; 160; 161; 168, encabezado del
primer párrafo y fracciones III y IV, segundo, tercer, cuarto, quinto y sexto
párrafos; 171, segundo, tercer y sexto párrafos; 172, fracción IV, quinto
párrafo; 175, primer párrafo; 176, fracciones III, inciso a) y IV; 177, en su
tarifa; 195, segundo, tercer y cuarto párrafos; 199, quinto párrafo; 218,
encabezado del primer párrafo y fracción II; y 226; se ADICIONAN los artículos 50, con un segundo, tercer y cuarto
párrafos pasando los actuales segundo, tercer y cuarto párrafos a ser quinto,
sexto y séptimo párrafos; 58, con un segundo, tercer, cuarto, quinto, sexto,
séptimo, noveno y décimo párrafos, pasando el actual segundo párrafo a ser
octavo párrafo; 58-A; 58-B; 64 con un cuarto párrafo, pasando los actuales
cuarto a octavo párrafos a ser quinto a noveno párrafos; 65, fracción II, con
un segundo párrafo; 68, con un cuarto y quinto párrafos, pasando el actual
cuarto párrafo a ser sexto párrafo; 70-A; 71-A; 72, fracciones I, con los
incisos f), g), h), i), j) y k), con un segundo y tercer párrafos de la
fracción, pasando los actuales segundo y tercer párrafos a ser cuarto y quinto
párrafos y VI; 75, con un séptimo párrafo; 78, con un segundo, tercer, cuarto y
quinto párrafos pasando el actual segundo párrafo a ser sexto párrafo; 86,
fracción VI, con un segundo párrafo; 93, con un séptimo párrafo; 96, con una
fracción III; 103-A; 133, fracción VII, con un segundo párrafo; 168, con un
séptimo párrafo; 190, con un vigésimo quinto párrafo, y 195-A, y se DEROGAN los artículos 101, quinto y
sexto párrafos; 169; 175, segundo párrafo, y 219, de
Artículo 8. .......................................................................................................................................................................
El sistema financiero, para los efectos de
esta Ley, se compone por el Banco de México, las instituciones de crédito, de
seguros y de fianzas, sociedades controladoras de grupos financieros, almacenes
generales de depósito, administradoras de fondos para el retiro, arrendadoras
financieras, uniones de crédito, sociedades financieras populares, sociedades
de inversión de renta variable, sociedades de inversión en instrumentos de
deuda, empresas de factoraje financiero, casas de bolsa, casas de cambio y
sociedades financieras de objeto limitado, que sean residentes en México o en
el extranjero. Asimismo, se considerarán integrantes del sistema financiero a
las sociedades financieras de objeto múltiple a las que se refiere
.............................................................................................................................................................................................
Artículo 11. ......................................................................................................................................................................
Tratándose de las personas morales que se
dediquen exclusivamente a las actividades agrícolas, ganaderas, pesqueras o
silvícolas, para calcular el impuesto que corresponda a dividendos o utilidades
distribuidos, en lugar de lo dispuesto en el párrafo anterior, deberán
multiplicar los dividendos o utilidades distribuidos por el factor de 1.2658 y
considerar la tasa a que se refiere dicho párrafo con la reducción del 25.00%
señalada en el penúltimo párrafo del artículo 81 de esta Ley.
.............................................................................................................................................................................................
Artículo 31. ......................................................................................................................................................................
I. ...................................................................................................................................................................................
a) A
.............................................................................................................................................................................................
III. ...................................................................................................................................................................................
Los contribuyentes podrán optar por
considerar como comprobante fiscal para los efectos de las deducciones
autorizadas en este Título, los originales de los estados de cuenta en los que
se consigne el pago mediante cheques; traspasos de cuenta en instituciones de
crédito o casas de bolsa; tarjeta de crédito, de débito o de servicio, o
monedero electrónico, siempre que se cumplan los requisitos que establece el
artículo 29-C del Código Fiscal de
.............................................................................................................................................................................................
Artículo
50. Las sociedades de
inversión de capitales podrán optar por acumular las ganancias por enajenación
de acciones, los intereses y el ajuste anual por inflación, hasta el ejercicio
en el que distribuyan dividendos a sus accionistas.
Las sociedades de inversión de capitales
podrán optar por acumular los conceptos señalados en el párrafo anterior, hasta
el ejercicio en el que distribuyan dividendos a sus accionistas, siempre que en
el ejercicio de inicio de operaciones mantengan en promedio invertido cuando
menos el 20% de sus activos en acciones de empresas promovidas, que en el
segundo ejercicio de operaciones mantengan en promedio invertido cuando menos
el 60% de sus activos en las acciones señaladas, que en el tercer ejercicio de
operaciones mantengan en promedio invertido como mínimo el 70% de los activos
en las acciones referidas y que a partir del cuarto ejercicio de operaciones
mantengan en promedio invertido como mínimo el 80% de los citados activos en
acciones de las empresas señaladas. Las sociedades de inversión de capitales
deberán actualizar las ganancias por enajenación de acciones y los intereses,
desde el mes en el que los obtengan y hasta el mes en el que distribuyan dividendos
a sus accionistas.
Las sociedades que ejerzan la opción
mencionada en el primer párrafo de este artículo, deducirán el ajuste anual por
inflación deducible, los intereses actualizados, así como las pérdidas
actualizadas por enajenación de acciones, en el ejercicio en el que distribuyan
dividendos. Los intereses deducibles y la pérdida por enajenación de acciones
se actualizarán por el periodo comprendido desde el mes en el que los intereses
se hubieren devengado o la pérdida hubiere ocurrido y hasta el último mes del
ejercicio en el que se deduzcan.
El promedio invertido a que se refiere el
segundo párrafo de este artículo, en cada uno de los dos primeros ejercicios de
operaciones, se obtendrá dividiendo la suma de las proporciones diarias invertidas
del ejercicio, entre el número de días del ejercicio. A partir del tercer
ejercicio de operaciones el promedio invertido se obtendrá dividiendo la suma
de las proporciones diarias invertidas en el ejercicio de que se trate y las
que correspondan al ejercicio inmediato anterior, entre el total de días que
comprendan ambos ejercicios. La proporción diaria invertida se determinará
dividiendo el saldo de la inversión en acciones de empresas promovidas en el
día de que se trate, entre el saldo total de sus activos del mismo día.
Cuando las sociedades de inversión de
capitales que hayan optado por acumular el ingreso en los términos señalados en
el primer párrafo de este artículo distribuyan dividendos, en lugar de pagar el
impuesto a que se refiere el artículo 11 de esta Ley, efectuarán un pago
provisional que se calculará aplicando la tasa a que se refiere el artículo 10
de esta Ley sobre el monto total de la ganancia por enajenación de acciones,
intereses y por el ajuste anual por inflación acumulable, sin deducción alguna.
Dicho impuesto se enterará conjuntamente con el pago provisional
correspondiente al mes en el que se distribuyan los dividendos señalados.
.............................................................................................................................................................................................
Artículo
58. Las instituciones que
componen el sistema financiero que efectúen pagos por intereses, deberán
calcular el impuesto sobre la renta el último día del mes de calendario de que
se trate aplicando la tasa establecida en el artículo 10 de esta Ley sobre el
monto de los intereses reales positivos devengados a favor del contribuyente
durante dicho mes. La retención del impuesto sobre la renta se deberá efectuar
el día siguiente a aquél en el que dicho impuesto se haya calculado. Esta
retención se considerará como pago definitivo del impuesto sobre la renta y se
enterará ante las oficinas autorizadas dentro de los tres días hábiles
siguientes a aquél en el que se hubiese efectuado la misma. Las personas
morales residentes en México deberán considerar la citada retención como pago
provisional del impuesto sobre la renta, en tanto que los residentes en el
extranjero estarán a lo dispuesto en el artículo 195 de la presente Ley por los
ingresos por intereses que obtengan de fuente de riqueza ubicada en territorio
nacional.
La retención a que se refiere este artículo,
se efectuará sobre los fondos líquidos disponibles que existan en las cuentas o
activos financieros del contribuyente de que se trate en el mes por el que se
calcula el impuesto. Cuando no existan fondos líquidos disponibles en las
cuentas o activos financieros o estos fondos no sean suficientes para efectuar
la retención del impuesto sobre la renta, las instituciones integrantes del
sistema financiero efectuarán la retención total o parcial del impuesto
pendiente de retención que corresponda de manera inmediata, en el momento en el
que por cualquier motivo existan fondos líquidos disponibles en las cuentas o
activos financieros del contribuyente.
El impuesto pendiente de retención se
actualizará conforme a lo establecido en el artículo 58-B de esta Ley, hasta el
día en el que se lleve a cabo su pago.
Cuando se realice la cancelación, enajenación
o traspaso de cuentas o activos financieros, las instituciones integrantes del
sistema financiero deberán efectuar la retención del impuesto sobre la renta en
el momento en el que se efectúe dicha cancelación, enajenación o traspaso, por
los intereses reales positivos devengados derivados de la cantidad cancelada,
enajenada o traspasada. Los títulos de crédito o valores que se traspasen se
deberán valuar para efectos fiscales por la institución integrante del sistema
financiero, sociedad, entidad o persona receptora de los mismos, al valor de
mercado que la institución, sociedad, entidad o persona que efectuó el
traspaso, valuó los citados títulos o valores.
Previamente a la cancelación o enajenación
total de las cuentas o activos financieros del contribuyente, deberá pagarse en
su totalidad el impuesto a que se refiere este artículo por dichas cuentas o
activos financieros. Tratándose del traspaso total de activos financieros a
otra institución, sociedad, entidad o persona; la institución integrante del
sistema financiero que efectúa el traspaso deberá informar el monto del
impuesto pendiente de retención del contribuyente a la fecha del traspaso a la
institución, sociedad, entidad o persona receptora de los activos financieros
de que se trate.
Para los efectos del párrafo anterior, en el
caso del traspaso de activos financieros, la institución, sociedad, entidad o
persona receptora de los activos financieros, será responsable solidaria por
las omisiones en el pago del impuesto sobre la renta en el que pudiera incurrir
el contribuyente por los activos traspasados. Cuando la información emitida por
la institución integrante del sistema financiero que hubiese realizado el
traspaso de los activos financieros sea incorrecta o incompleta, dicha
institución será responsable solidaria por el monto del impuesto pendiente de
retención que efectivamente se hubiese generado a la fecha del traspaso.
Las instituciones que componen el sistema
financiero deberán efectuar la retención a que se refiere el primer párrafo de
este artículo, si durante el mes de que se trate, el contribuyente pretende
efectuar un retiro que disminuya el saldo de sus cuentas o activos financieros
a una cantidad inferior al impuesto sobre la renta que se hubiese generado en
ese momento.
No se efectuará la retención a que se refiere
el primer párrafo de este artículo, tratándose de:
.............................................................................................................................................................................................
VI. Intereses que se paguen a las sociedades de inversión a que se refiere el artículo 103 de esta Ley.
Para los efectos de este Capítulo, del
Capítulo VI del Título IV y del artículo 103-A de esta Ley, se consideran
cuentas, entre otras, aquéllas que deriven de depósitos a la vista, depósitos
de ahorro, depósitos retirables en días preestablecidos, y depósitos a plazo o
con previo aviso, así como la subcuenta de aportaciones voluntarias y la
subcuenta de aportaciones complementarias de retiro, a que se refiere
El impuesto a que se refiere el primer
párrafo de este artículo se podrá disminuir con el crédito fiscal a que se
refiere el artículo 159 de esta Ley.
Artículo
58-A. Para los efectos del
artículo 58 de la presente Ley, las instituciones que componen el sistema
financiero, deberán calcular el monto de los intereses reales que se devenguen
a favor de los contribuyentes a través de éstas, durante el mes de calendario
que corresponda, conforme a lo siguiente:
I. Determinarán el saldo inicial de las cuentas o de los activos financieros que generen intereses a favor de los contribuyentes que se consideren gravados para efectos de esta Ley, debiendo incluir en los saldos de las cuentas y de los activos financieros los intereses devengados no cobrados por el contribuyente. El saldo inicial será el saldo del último día del mes inmediato anterior a aquél por el que se realiza la retención en los términos del artículo 58 de esta Ley o el monto del primer depósito en la cuenta o activo financiero, el que sea más reciente. El saldo inicial en unidades de inversión se calculará dividiendo el monto de dicho saldo inicial entre el valor de la unidad de inversión del día en el que éste se hubiese determinado.
II. Al saldo inicial en unidades de inversión, obtenido conforme a la fracción anterior, se le sumará el importe total en unidades de inversión de los depósitos realizados en las cuentas o activos financieros de que se trate, durante el mes que corresponda.
El importe total en unidades de inversión de los depósitos realizados en las cuentas o activos financieros de que se trate, durante el mes que corresponda, se calculará sumando el monto de los depósitos realizados en el mes, dividiendo el monto de cada depósito, entre el valor de la unidad de inversión del día en el que el depósito se hubiese efectuado.
III. Determinarán el saldo final en unidades de inversión de las cuentas o de los activos financieros que generen intereses que se consideren gravados para efectos de esta Ley, el último día del mes de que se trate o, en su caso, en el momento de su cancelación, enajenación o traspaso, debiendo incluir en el saldo de las cuentas y de los activos financieros, los intereses devengados no cobrados por el contribuyente.
El saldo final en unidades de inversión de las cuentas o de los activos financieros se obtendrá dividiendo el monto del saldo final de las cuentas o activos financieros, entre el valor de la unidad de inversión del último día del mes que corresponda o del día de la cancelación, enajenación o traspaso de las cuentas o de los activos financieros, según se trate.
Para determinar el saldo final de los títulos de crédito y valores, colocados entre el gran público inversionista, éstos deberán valuarse a precios de mercado en los casos en los que para los mismos exista un mercado secundario reconocido o a su valor de adquisición cuando no exista dicho mercado. En todos los casos se deberá incluir el monto de los intereses devengados no cobrados al último día del mes por el que se efectúa el cálculo de los intereses a que se refiere este artículo o a la fecha de la cancelación, enajenación o traspaso de la cuenta o del activo financiero que corresponda.
IV. Al saldo final en unidades de inversión obtenido conforme a la fracción anterior, se deberá adicionar el importe total en unidades de inversión de los retiros realizados en la cuenta o activo financiero de que se trate, durante el mes que corresponda.
El importe total en unidades de inversión de los retiros realizados en la cuenta o activo financiero de que se trate, durante el mes que corresponda, se obtendrá de la suma de los retiros realizados durante el mes de que se trate, dividiendo el monto de cada retiro, entre el valor de la unidad de inversión del día en el que éste se hubiese realizado.
V. Para calcular el monto de los intereses reales devengados a favor del contribuyente en el mes que corresponda, las instituciones que componen el sistema financiero, deberán restar al resultado obtenido conforme al primer párrafo de la fracción anterior, el resultado obtenido de acuerdo al primer párrafo de la fracción II de este artículo. El resultado que se obtenga deberá multiplicarse por el valor de la unidad de inversión del último día del mes de que se trate o, en su caso, del día de la cancelación, enajenación o traspaso de la cuenta o activo financiero que corresponda.
Para los efectos de este artículo se
entenderá como depósito cualquier entrega en dinero o en bienes que realice el
contribuyente a la cuenta o activo financiero de que se trate y se considerará
como retiro la entrega que en dinero o en bienes realice la institución
integrante del sistema financiero al contribuyente proveniente de la cuenta o
activo financiero que corresponda.
También se consideran depósitos los recursos
obtenidos por la enajenación de títulos de crédito o valores que esta Ley
considera exentos, así como los intereses cobrados provenientes de títulos o
valores exentos en los términos de la misma Ley y el monto de los dividendos
efectivamente percibidos por el contribuyente.
Se consideran retiros el monto de los
recursos destinados a la compra de títulos de crédito o valores cuya
enajenación se considere como ingreso exento para el contribuyente.
No se consideran retiros las comisiones que
cobren las instituciones que componen el sistema financiero a los
contribuyentes por las cuentas o activos financieros que generen intereses
gravados para efectos de esta Ley. Estas comisiones se deberán disminuir del saldo final de la cuenta
o activo financiero que las hubiese generado. Para estos efectos, se consideran
comisiones las que define como tales el artículo 3, fracción IV de
En el caso de las sociedades de inversión a
que se refiere
El Servicio de Administración Tributaria
mediante reglas de carácter general podrá emitir un procedimiento de cálculo
simplificado para que las sociedades de inversión determinen el monto de los
intereses reales devengados, conforme a lo dispuesto en este artículo.
Tratándose de cuentas denominadas en moneda
extranjera, la conversión de los saldos, de los depósitos y de los retiros, se efectuará considerando el tipo de
cambio para solventar obligaciones en moneda extranjera pagaderas en
Artículo
58-B. Para los efectos de lo
dispuesto en el tercer párrafo del artículo 58 de esta Ley, cuando exista impuesto
sobre la renta pendiente de retención, las instituciones que componen el
sistema financiero deberán actualizar el monto del referido impuesto que tenga
cada uno de sus clientes con dicha institución, al día en el que se lleve a
cabo el pago de éste.
El monto del impuesto sobre la renta
pendiente de retención se actualizará multiplicando dicho monto por el factor
de actualización. El factor de actualización será la multiplicación de los
factores diarios de la tasa de interés, desde el día en el que se debió
efectuar la retención correspondiente y hasta el día en el que ésta se realice.
El factor diario de la tasa de interés se
calculará sumando a la unidad el cociente que resulte de dividir entre
trescientos sesenta, la tasa de interés ponderada de fondeo de títulos
bancarios que para el día de que se trate publique el Banco de México a través
de su página de Internet, multiplicada por el número de días que existan desde
el día al que corresponda la tasa y hasta el siguiente día en el que se publique
nuevamente dicha tasa. Cuando la tasa de interés a la que se refiere este
párrafo no se publique por el Banco de México, se tomará la última tasa
publicada durante los días naturales que transcurran hasta que se publique
nuevamente dicha tasa de interés.
La tasa de interés ponderada de fondeo de
títulos bancarios a que se refiere el presente artículo, es aquélla que se
obtiene de sumar el producto resultante de multiplicar el monto de las
operaciones con pagarés bancarios, con aceptaciones bancarias y con certificados
de depósito, ya sea en directo o en operaciones de reporto, con plazo a
vencimiento de un día hábil, realizadas entre instituciones que componen el
sistema financiero el día por el cual se calcula la referida tasa, por la tasa
de interés de cada una de dichas operaciones. El resultado obtenido, se divide
entre la suma del monto total de las referidas operaciones que se hubiesen
realizado ese mismo día.
Se excluyen del cálculo descrito en el
párrafo anterior, aquellas operaciones realizadas entre instituciones que
pertenecen a un mismo grupo financiero y aquéllas que se lleven a cabo con la
clientela de dichas instituciones.
El Servicio de Administración Tributaria
podrá emitir reglas de carácter general que simplifiquen la determinación del
factor de actualización a que se refiere el presente artículo con base en los
índices sobre la tasa de interés ponderada de títulos bancarios publicados por
el Banco de México en el Diario Oficial de
Por el monto pendiente de retención por concepto
de impuesto sobre la renta a que se refiere el presente artículo no se pagará
la actualización ni los recargos a que se refiere el Código Fiscal de
Si las instituciones integrantes del sistema
financiero realizan la retención del impuesto sobre la renta a que se refiere
el primer párrafo del artículo 58 de esta Ley, pero no efectúan el entero de
dicho impuesto, la institución de que se trate, será responsable por el pago
del impuesto, debiendo pagar las actualizaciones y recargos correspondientes
conforme al Código Fiscal de
Artículo
59. Las instituciones que
componen el sistema financiero, tendrán, además de las obligaciones
establecidas en otros artículos de esta Ley, las siguientes:
I. Presentar
ante el Servicio de Administración Tributaria, a más tardar el día 15 de
febrero de cada año, información sobre el nombre, Registro Federal de
Contribuyentes, domicilio del contribuyente de que se trate, el impuesto
pendiente de retención a que se refiere el artículo 58 de esta Ley o, en su
caso, el monto del crédito fiscal del artículo 159 de la misma Ley, al 31 de
diciembre del año inmediato anterior, así como el impuesto que se hubiese
retenido conforme al artículo 58 de la presente Ley y el monto de los intereses
reales devengados a que se refiere el artículo 58-A de
Las autoridades fiscales proveerán las medidas necesarias para garantizar la confidencialidad de la información que se deba presentar en los términos de esta fracción. Dicha información deberá presentarse encriptada en los términos que establezca el Servicio de Administración Tributaria mediante reglas de carácter general y con las medidas de seguridad que previamente acuerden las instituciones integrantes del sistema financiero y el Servicio de Administración Tributaria.
II. Informar mensualmente a las personas a quienes les administran sus cuentas o activos financieros, a través de sus estados de cuenta, el importe de los intereses reales devengados a su favor a través de dichas instituciones, calculados conforme al artículo 58-A de esta Ley, aun cuando éstos sean negativos y, en su caso, el monto de las retenciones efectuadas, el crédito fiscal a que se refiere el artículo 159 de este ordenamiento, así como el monto pendiente de retención por concepto del impuesto sobre la renta.
III. Conservar,
de conformidad con lo previsto en el Código Fiscal de
Artículo 64. ......................................................................................................................................................................
Una vez ejercida la opción de consolidación,
la sociedad controladora deberá continuar pagando su impuesto sobre el
resultado fiscal consolidado por un periodo no menor de cinco ejercicios
contados a partir de aquél en el que se empezó a ejercer la opción citada, y
hasta en tanto no presente ante el Servicio de Administración Tributaria aviso
para dejar de consolidar, o bien, cuando la sociedad controladora deje de
cumplir alguno de los requisitos establecidos en este Capítulo, o deba
desconsolidar en los términos de los artículos 70, cuarto párrafo, o 71,
octavo, décimo quinto y décimo sexto párrafos, de esta Ley. El plazo anterior
no se reinicia con motivo de una reestructuración corporativa.
Para que surta efectos el aviso para dejar de
consolidar, éste deberá presentarse ante el Servicio de Administración
Tributaria, acompañado de la documentación siguiente:
I. Copia de los estados financieros dictaminados para efectos fiscales de las sociedades controladora y controladas, del ejercicio inmediato anterior a aquél en que se pretende dejar de determinar el resultado fiscal consolidado o la pérdida fiscal consolidada.
Cuando los estados financieros
dictaminados a que se refiere el párrafo anterior, no se hayan presentado por
encontrarse dentro del plazo establecido en
II. Cálculo
del impuesto derivado de la desconsolidación que con motivo de la determinación
del resultado fiscal consolidado determine a su cargo o de las cantidades que
resulten a su favor. Este cálculo deberá ser dictaminado por contador público
registrado en los términos del Código Fiscal de
III. Copia
de los estados financieros dictaminados para efectos fiscales con todos los
anexos a que se refiere el Código Fiscal de
.............................................................................................................................................................................................
El impuesto sobre la renta que se hubiera
diferido con motivo de la consolidación fiscal se enterará, ante las oficinas
autorizadas, cuando se enajenen acciones de una sociedad controlada a personas
ajenas al grupo, varíe la participación accionaria en una sociedad controlada,
se desincorpore una sociedad controlada o se desconsolide el grupo, en los
términos de este Capítulo. Asimismo, en cada ejercicio fiscal, se deberá
enterar ante las oficinas autorizadas, el impuesto diferido a que se refiere el
artículo 70-A de esta Ley.
.............................................................................................................................................................................................
Artículo 65. ......................................................................................................................................................................
I. ...................................................................................................................................................................................
La autorización a que se refiere esta fracción será personal del contribuyente y no podrá ser transmitida a otra persona, salvo que se cuente con autorización del Servicio de Administración Tributaria y se cumpla con los requisitos que mediante reglas de carácter general dicte el mismo. La trasmisión de la autorización señalada en este párrafo no implica el reinicio del cómputo del plazo que establece el tercer párrafo del artículo 64 de esta Ley. Para los efectos de la determinación del impuesto diferido a que se refiere el artículo 70-A de la presente Ley, la sociedad controladora que reciba la autorización deberá considerar los ejercicios fiscales por los que consolidó la sociedad controladora que le trasmitió la autorización.
II. ...................................................................................................................................................................................
En el dictamen de estados financieros
a que se refiere el párrafo anterior, el contador público de acuerdo con las
pruebas selectivas que lleve a cabo en los términos del Código Fiscal de
Artículo 68. ......................................................................................................................................................................
Lo dispuesto en los dos párrafos anteriores
no procederá respecto de las pérdidas fiscales o las pérdidas en enajenación de
acciones que se hayan considerado en la determinación y pago del impuesto
diferido a que se refiere el artículo 70-A de esta Ley.
También podrán restarse contra la utilidad
fiscal consolidada o sumarse a la pérdida fiscal consolidada, según se trate,
las pérdidas fiscales o las pérdidas en enajenación de acciones obtenidas por
las sociedades controladas y controladora, en el ejercicio fiscal en el que sean
disminuidas de su utilidad fiscal por dichas sociedades a nivel individual o de
las ganancias que por enajenación de acciones obtenga, según corresponda y
hasta por el monto de la misma, siempre que las citadas pérdidas se hubieran
considerado en la determinación y pago del impuesto diferido a que se refiere
el artículo 70-A de esta Ley en algún ejercicio fiscal anterior a aquél en el
que se disminuyan a nivel individual dichas pérdidas.
.............................................................................................................................................................................................
Artículo
70-A. Las sociedades
controladoras deberán enterar, en cada ejercicio fiscal, el impuesto sobre la
renta actualizado que hubieran diferido con motivo de la consolidación fiscal
generado en el sexto ejercicio fiscal anterior a aquél en el que se deba
efectuar el entero y que no se hubiera pagado al 31 de diciembre del ejercicio
inmediato anterior a aquél en el que se deba efectuar el pago.
Para los efectos del párrafo anterior, las
sociedades controladoras aplicarán el procedimiento previsto por el artículo 71
de esta Ley o podrán optar por lo establecido en el artículo 71-A de la propia
Ley. El procedimiento que se elija conforme a este párrafo deberá aplicarse por
un plazo mínimo de cinco ejercicios fiscales contados a partir de aquél en el
que se empiece a ejercer la opción citada.
El impuesto sobre la renta diferido a pagar
será la suma del impuesto determinado conforme a los artículos 71 ó 71-A y 78,
párrafos segundo o tercero, de esta Ley.
El impuesto diferido que resulte conforme a
lo previsto en este artículo, deberá enterarse en la misma fecha en que deba presentarse
la declaración de consolidación del ejercicio fiscal inmediato anterior a aquél
en el que se deba pagar el impuesto diferido y se actualizará desde el mes en
que se debió haber pagado el impuesto de no haber consolidado, correspondiente
al sexto ejercicio fiscal anterior a aquél en que se deba pagar el impuesto, y
hasta la fecha de presentación de la declaración antes señalada.
Cuando la sociedad controladora haya optado
por aplicar lo dispuesto en el tercer párrafo del artículo 78 de esta Ley para
calcular el impuesto a que se refiere el segundo párrafo del mencionado
artículo, dicho impuesto no se incluirá para la actualización prevista en el
párrafo anterior.
El impuesto diferido que se determine conforme al tercer párrafo de este artículo se deberá enterar en cinco ejercicios fiscales conforme a lo siguiente:
I. 25% en el ejercicio fiscal en el que se deba efectuar el pago del impuesto diferido.
II. 25% en el segundo ejercicio fiscal.
III. 20% en el tercer ejercicio fiscal.
IV. 15% en el cuarto ejercicio fiscal.
V. 15% en el quinto ejercicio fiscal.
Los enteros a que se refieren las fracciones II a V de este artículo, se actualizarán con el factor de actualización que corresponda al periodo comprendido desde el mes en el que se efectuó el pago a que se refiere la fracción I de este artículo y hasta el mes inmediato anterior a aquél en el que se realice el entero de la parcialidad de que se trate.
Cuando la sociedad controladora no cumpla con
su obligación de enterar el impuesto diferido a que se refiere este artículo en
los plazos previstos, el Servicio de Administración Tributaria determinará el
impuesto omitido y sus accesorios conforme a lo siguiente:
a) Si la omisión corresponde al entero de la fracción I de este artículo, se deberá pagar la totalidad del impuesto diferido sin poder aplicar el beneficio que se establece en la fracción II, considerando los recargos sobre el monto actualizado por el periodo comprendido desde la fecha en que se debió realizar el pago y hasta el mes en que el mismo se efectúe.
b) Si la omisión corresponde al entero de las fracciones II, III, IV o V de este artículo, se deberá pagar la totalidad del remanente del impuesto diferido actualizado pendiente de pago y los recargos, correspondientes al periodo comprendido desde la fecha en que se debió realizar el pago de la fracción I y hasta el mes en que efectivamente se efectúe el mismo.
Lo dispuesto en el párrafo anterior será
aplicable con independencia de las sanciones que correspondan de conformidad
con el Código Fiscal de
Los efectos que resulten de la
desincorporación a que se refiere el segundo párrafo del artículo 71 de esta
Ley, no se considerarán si los mismos ya fueron reconocidos en la determinación
y pago del impuesto sobre la renta a que se refiere el presente artículo.
Artículo
71-A. La sociedad
controladora que haya optado por el procedimiento previsto por este artículo
para determinar el impuesto diferido a que se refiere el artículo 70-A de esta
Ley, estará a lo siguiente:
I. Considerará el monto de las pérdidas fiscales de las sociedades controladas y de la sociedad controladora, así como las pérdidas provenientes de la enajenación de acciones a que se refiere el primer párrafo del inciso e), fracción I, del artículo 68 de esta Ley, que hubieran sido generadas y disminuidas en la determinación del resultado fiscal consolidado o la pérdida fiscal consolidada del sexto ejercicio fiscal anterior a aquél en que se deba pagar el impuesto, y que la sociedad o sociedades que la generaron no hubieran podido disminuir al 31 de diciembre del ejercicio inmediato anterior a aquél en que deba efectuarse el pago del impuesto diferido.
Las pérdidas a que se refiere esta fracción se considerarán en la participación consolidable del ejercicio inmediato anterior a aquél en el que se deba realizar el entero del impuesto diferido.
II. La sociedad controladora comparará los saldos del registro de la cuenta de utilidad fiscal neta consolidada del sexto ejercicio fiscal anterior a aquél en que se deba pagar el impuesto, y de la sociedad controladora y de las controladas, para lo cual estará a lo siguiente:
a) Comparará el saldo del registro de la cuenta de utilidad fiscal neta de las sociedades controladas y de la controladora en la participación que corresponda al cierre del ejercicio inmediato anterior a aquél al que corresponda el pago del impuesto diferido, con el registro de la cuenta de utilidad fiscal neta consolidada, a la misma fecha.
El saldo del registro de la cuenta fiscal neta consolidada se podrá incrementar con la cantidad que resulte de disminuir al monto de las pérdidas señaladas en la fracción anterior, el impuesto sobre la renta que se haya determinado y que se pague en los términos del último párrafo de este artículo, siempre y cuando correspondan a aquellas pérdidas que se disminuyeron de conformidad con el artículo 68, quinto párrafo de esta Ley.
b) En caso de que el saldo del registro de la cuenta de utilidad fiscal neta consolidada sea superior al de las sociedades controladas y de la controladora, sólo se disminuirá del primero el saldo del segundo registro.
c) Cuando el saldo del registro de la cuenta de utilidad fiscal neta consolidada sea inferior al de las sociedades controladas y de la controladora, se considerará utilidad la diferencia entre ambos saldos y se multiplicará por el factor de 1.3889.
d) El saldo del registro de la cuenta de utilidad fiscal neta consolidada se disminuirá con el saldo del registro de la misma cuenta correspondiente a las sociedades controladas y a la controladora, hasta llevarla a cero.
A la cantidad que se obtenga conforme al inciso c) se le aplicará la tasa prevista en el artículo 10, para determinar el impuesto diferido determinado y que se pague en cada sexto ejercicio fiscal, mismo que podrá acreditarse contra aquél que se determine por las comparaciones de los saldos de los registros de las cuentas de utilidad fiscal neta en los ejercicios siguientes a aquél en que se haya determinado su pago, hasta por el monto del impuesto determinado en el ejercicio que corresponda, en la medida en que la base sobre la que se calcula el impuesto diferido incluya aquélla sobre la que se haya pagado el impuesto en el ejercicio o ejercicios anteriores.
Se determinará el impuesto aplicando la tasa prevista en el artículo 10 de esta Ley al monto obtenido en la fracción I anterior, al resultado se le sumará el impuesto determinado de conformidad con el párrafo segundo de la fracción II anterior, así como el impuesto que resulte en los términos del artículo 78 de esta Ley. La cantidad que resulte será el impuesto sobre la renta diferido y se estará a lo dispuesto en el artículo 70-A de esta Ley.
Artículo 72. ......................................................................................................................................................................
I. ...................................................................................................................................................................................
f) Del monto total del impuesto sobre la renta diferido por cada ejercicio fiscal, que se hubiera generado con motivo de la consolidación fiscal.
g) Del monto del impuesto sobre la renta diferido enterado en cada ejercicio fiscal, señalando el ejercicio en que éste se generó.
h) Del saldo del impuesto sobre la renta diferido pendiente de enterar, por cada ejercicio fiscal.
i) De la cuenta de utilidad fiscal neta consolidada correspondiente al impuesto diferido, por cada ejercicio fiscal.
j) De la cuenta de utilidad fiscal neta de las sociedades controladas y de la controladora correspondiente al impuesto diferido, por cada ejercicio fiscal.
k) De las pérdidas de las sociedades controladas y de la controladora, correspondientes al impuesto diferido, por cada ejercicio fiscal.
Los registros a que se refieren los incisos f), g), h), i), j) y k) de esta fracción se deberán llevar por los ejercicios fiscales por los que se esté obligado a conservar la contabilidad. Los montos a que se refieren los mencionados incisos f) y h), deberán actualizarse desde el ejercicio en que se debió haber pagado el impuesto correspondiente al sexto ejercicio fiscal anterior de no haber consolidado y hasta el último mes del ejercicio de que se trate.
Las cuentas de utilidad fiscal neta consolidada y de las sociedades controladas y de la controladora, que se incorporen a los registros a que se refieren los incisos i) y j) de esta fracción se determinarán conforme a la mecánica establecida en los artículos 69 y 88 de esta Ley.
.............................................................................................................................................................................................
VI. En el dictamen fiscal las sociedades controladoras deberán revelar la siguiente información respecto del cálculo del impuesto diferido que les corresponda enterar conforme al artículo 70-A de esta Ley:
a) La determinación del impuesto sobre la renta diferido que deban enterar.
b) El importe de las pérdidas fiscales pendientes de amortizar, por cada sociedad controlada y por la controladora al 31 de diciembre del ejercicio por el que calcula el impuesto diferido.
c) El saldo de la cuenta de utilidad fiscal neta de las sociedades controladas y de la controladora, así como los que correspondan a la cuenta de utilidad fiscal neta consolidada.
d) Por cada empresa del grupo, el importe de los dividendos distribuidos a sociedades del mismo grupo que no provengan de cuenta de utilidad fiscal neta por los que se calcule el impuesto diferido.
e) El porcentaje de participación accionaria y/o consolidable, según corresponda, de la sociedad controladora respecto de cada una de las sociedades controladas por las que calcule el impuesto diferido.
La sociedad controladora que no cumpla con la obligación a que se refiere esta fracción deberá desconsolidar a todas sus sociedades controladas en los términos del artículo 71 de esta Ley y enterar la totalidad del impuesto sobre la renta diferido, incluso aquél que corresponda a la sociedad controladora, pendiente de pago por todo el periodo en que se consolidó el resultado fiscal, con los recargos calculados por el periodo transcurrido desde el mes en que se debió haber efectuado el pago del impuesto de cada ejercicio de no haber consolidado en los términos de este Capítulo y hasta que el mismo se realice.
Artículo 75. ......................................................................................................................................................................
Lo dispuesto en este artículo no será
aplicable a las modificaciones a las utilidades o las pérdidas fiscales de las
controladas de ejercicios anteriores, a las pérdidas fiscales de ejercicios
anteriores pendientes de disminuir a que se refiere el segundo párrafo del
inciso b) de la fracción I del artículo 68 de esta Ley y a las pérdidas que
provengan de la enajenación de acciones de sociedades controladas a que se
refiere el inciso e) de la fracción I del artículo 68 de la misma Ley, siempre
que en ejercicios anteriores a aquel en el que se haya dado la variación en la
participación accionaria de la sociedad controladora en el capital social de
alguna de sus sociedades controladas, los conceptos antes citados se hayan
considerado para la determinación y pago del impuesto diferido previsto por el
artículo 70-A de esta Ley.
Artículo 78. ......................................................................................................................................................................
El impuesto por los dividendos o utilidades
que las sociedades que consolidan se hubieran pagado entre sí en el sexto
ejercicio fiscal anterior a aquél en el que se deba efectuar el pago, y que no
se hubiera pagado al 31 de diciembre del ejercicio inmediato anterior a aquél
en el que se deba efectuar el pago del impuesto diferido de conformidad con el
artículo 70-A de esta Ley, se calculará aplicando la tasa del artículo 10 de
esta Ley vigente en el ejercicio fiscal en que dichos dividendos fueron pagados
o dichas utilidades fueron distribuidas conforme a la mecánica que se establece
en el primer párrafo del artículo 11 de esta Ley.
La sociedad controladora podrá optar por
calcular el pago del impuesto sobre la renta diferido por los dividendos o
utilidades a que se refiere el párrafo anterior, aplicando la tasa del artículo
10 de esta Ley vigente en el ejercicio fiscal en que se deba efectuar el pago del
impuesto diferido, conforme a la mecánica que se establece en el primer párrafo
del artículo 11 de esta Ley. Para tal efecto, los dividendos o utilidades se
actualizarán desde el mes en que se pagaron o distribuyeron y hasta el mes en
que deba pagarse el impuesto diferido de conformidad con el artículo 70-A de
esta Ley.
La opción que se elija conforme a los dos
párrafos anteriores deberá aplicarse por un plazo mínimo de cinco ejercicios
fiscales, contados a partir de aquél en que se empiece a ejercer la citada
opción.
Una vez pagado el impuesto diferido a que se
refiere este artículo, el saldo de la cuenta de utilidad fiscal neta
consolidada a que se refiere la fracción II del artículo 71-A de esta Ley, se
incrementará con el monto de los dividendos o utilidades de que se trate.
.............................................................................................................................................................................................
Artículo 81. ......................................................................................................................................................................
Los contribuyentes de este Capítulo que se
dediquen exclusivamente a las actividades agrícolas, ganaderas, pesqueras o
silvícolas, reducirán el impuesto determinado conforme a la fracción II de este
artículo en un 25.00%.
.............................................................................................................................................................................................
Artículo 86. ......................................................................................................................................................................
VI. ...................................................................................................................................................................................
Tratándose de contribuyentes que
emitan sus comprobantes fiscales digitales a través de la página de Internet
del Servicio de Administración Tributaria y se encuentren obligados a
dictaminar sus estados financieros o hayan optado por hacerlo conforme a lo
previsto en el cuarto párrafo del artículo 32-A del Código Fiscal de
.............................................................................................................................................................................................
VIII. Presentarán a más tardar el día 15 de febrero de cada año la información de las operaciones efectuadas en el año de calendario inmediato anterior con clientes y proveedores mediante la forma oficial que para tal fin expidan las autoridades fiscales. Para estos efectos, los contribuyentes no se encuentran obligados a proporcionar la información de clientes y proveedores con los que en el ejercicio de que se trate hubiesen realizado operaciones por montos inferiores a $50,000.00 ni cuando emitan sus comprobantes fiscales digitales a través de la página de Internet del Servicio de Administración Tributaria.
.............................................................................................................................................................................................
Artículo 93. ......................................................................................................................................................................
En el caso de que las personas morales a que
se refiere este Título enajenen bienes distintos de su activo fijo o presten
servicios a personas distintas de sus miembros o socios, deberán determinar el
impuesto que corresponda a la utilidad por los ingresos derivados de las
actividades mencionadas, en los términos del Título II de esta Ley, a la tasa
prevista en el artículo 10 de la misma, siempre que dichos ingresos excedan del
5% de los ingresos totales de la persona moral en el ejercicio de que se trate.
Las personas morales y fideicomisos
autorizados para recibir donativos deducibles de impuestos podrán obtener
ingresos por actividades distintas a los fines para los que fueron autorizados
para recibir dichos donativos, siempre que no excedan del 10% de sus ingresos
totales en el ejercicio de que se trate. No se consideran ingresos por
actividades distintas a los referidos fines los que reciban por donativos;
apoyos o estímulos proporcionados por
Artículo 95. ......................................................................................................................................................................
Las personas morales a que se refieren las
fracciones V, VI, VII, IX, X, XI, XIII, XVI, XVII, XVIII, XIX y XX de este
artículo, así como las personas morales y fideicomisos autorizados para recibir
donativos deducibles de impuestos, y las sociedades de inversión a que se
refiere este Título, considerarán remanente distribuible, aun cuando no lo
hayan entregado en efectivo o en bienes a sus integrantes o socios, el importe
de las omisiones de ingresos o las compras no realizadas e indebidamente
registradas; las erogaciones que efectúen y no sean deducibles en los términos
del Título IV de esta Ley, salvo cuando dicha circunstancia se deba a que éstas
no reúnen los requisitos de la fracción IV del artículo 172 de la misma; los
préstamos que hagan a sus socios o integrantes, o a los cónyuges, ascendientes
o descendientes en línea recta de dichos socios o integrantes salvo en el caso
de préstamos a los socios o integrantes de las sociedades cooperativas de
ahorro y préstamo a que se refiere la fracción XIII de este artículo.
Tratándose de préstamos que en los términos de este párrafo se consideren
remanente distribuible, su importe se disminuirá de los remanentes
distribuibles que la persona moral distribuya a sus socios o integrantes.
.............................................................................................................................................................................................
Artículo 96. ......................................................................................................................................................................
III. Los establecidos en el artículo 97 de esta Ley, salvo lo dispuesto en la fracción I del mismo.
Los requisitos a los que se refieren las
fracciones I y II de este artículo, deberán constar en la escritura
constitutiva de la persona moral de que se trate con el carácter de
irrevocable.
Artículo 97. ......................................................................................................................................................................
III. Que destinen sus activos exclusivamente a los fines propios de su objeto social, no pudiendo otorgar beneficios sobre el remanente distribuible a persona física alguna o a sus integrantes personas físicas o morales, salvo que se trate, en este último caso, de alguna de las personas morales o fideicomisos autorizados para recibir donativos deducibles de impuestos o se trate de la remuneración de servicios efectivamente recibidos.
.............................................................................................................................................................................................
En todos los casos, las donatarias
autorizadas deberán cumplir con los requisitos de control administrativo y de
transparencia, que al efecto establezcan el Reglamento de esta Ley y las reglas
de carácter general que al efecto emita el Servicio de Administración
Tributaria.
.............................................................................................................................................................................................
Para los efectos del párrafo anterior,
tratándose de las personas a las que se refieren los artículos 95, fracciones
VI y XII, 96 y 99 de esta Ley, salvo las instituciones de asistencia o de
beneficencia autorizadas por las leyes de la materia, a las que se les revoque
o no se les renueve la autorización, a partir de que surta sus efectos la
notificación de la resolución correspondiente y con motivo de ésta, podrán
entregar donativos a donatarias autorizadas sin que les sea aplicable el límite
establecido por el artículo 31, fracción I, último párrafo de esta Ley durante
el ejercicio en el que se les revoque o no se les renueve la autorización.
Artículo
100. Para los efectos de los
artículos 93 y 103 de esta Ley, las sociedades de inversión de renta variable
que distribuyan dividendos deberán llevar una cuenta de dividendos netos.
La cuenta a que se refiere este artículo se
integrará con los dividendos percibidos de otras personas morales residentes en
México y se disminuirá con el importe de los dividendos pagados a sus
accionistas, provenientes de dicha cuenta. Para los efectos de este artículo,
no se incluirán los dividendos en acciones o los reinvertidos en la suscripción
o aumento de capital de la misma persona que los distribuye, dentro de los
treinta días siguientes a su distribución. El saldo de la cuenta prevista en
este artículo se actualizará en los términos del artículo 88 de esta Ley.
Las sociedades de inversión de renta variable
a que se refiere
I. Calcularán los dividendos por acción, dividiendo los dividendos percibidos en el día de que se trate, entre el número de sus acciones en circulación al final de ese día.
II. Determinarán los dividendos por cada accionista, multiplicando el resultado obtenido conforme a la fracción I de este artículo, por el número de acciones propiedad de cada accionista al final del día de que se trate.
III. Calcularán los dividendos totales en el ejercicio a favor de cada accionista, sumando los dividendos por accionista, calculados conforme a la fracción anterior, correspondientes a cada uno de los días del ejercicio en el que dicho accionista haya tenido acciones de la sociedad de que se trate.
Las personas que llevan a cabo la
distribución de acciones de sociedades de inversión de renta variable deberán
proporcionar la información correspondiente a los accionistas personas físicas
de las sociedades de inversión que hubiesen percibido dividendos, determinando
el monto de los dividendos brutos acumulables y el impuesto sobre la renta
acreditable para cada accionista persona física, conforme se establece en el
primer párrafo del artículo 165 de esta Ley, en la proporción que corresponda a
cada uno de sus accionistas personas físicas. Dicha información se consignará
en la constancia a que se refiere el artículo 105 de esta Ley.
Artículo 101. ....................................................................................................................................................................
Las personas a que se refieren las fracciones
V a XIX del artículo 95 de esta Ley, así como las personas morales o
fideicomisos autorizados para recibir donativos deducibles de impuestos y las
sociedades de inversión a que se refiere este Título, presentarán declaración
anual en la que informarán a las autoridades fiscales de los ingresos obtenidos
y de las erogaciones efectuadas. Dicha declaración deberá presentarse a más
tardar el día 15 de febrero de cada año.
.............................................................................................................................................................................................
Quinto párrafo. (Se deroga).
Sexto párrafo. (Se deroga).
Artículo
103. Las sociedades de
inversión en instrumentos de deuda y las sociedades de inversión de renta
variable, a que se refiere
Las sociedades de inversión referidas en el
párrafo anterior, calcularán el rendimiento de sus accionistas en el ejercicio
fiscal de que se trate, a partir de una asignación diaria por accionista de los
ingresos gravables devengados a favor de dichos accionistas.
Las personas que llevan a cabo la
distribución de acciones de sociedades de inversión deberán retener y enterar
el impuesto sobre la renta correspondiente a los accionistas de las sociedades
de inversión de que se trate, conforme se establece en el primer párrafo del
artículo 58 de esta Ley, observando para ello lo dispuesto en el artículo 103-A
de este ordenamiento. Las personas que paguen intereses a las referidas
sociedades quedarán relevadas de efectuar la retención a que se refiere el
citado artículo 58.
Las personas que llevan a cabo la
distribución de acciones de sociedades de inversión deberán acreditar a favor
de los accionistas personas físicas de las sociedades de inversión a que se refiere
este artículo, el crédito fiscal que se determine conforme al artículo 159 de
esta Ley, en los términos de dicha disposición.
Artículo
103-A. Para los efectos del
artículo 103 de esta Ley, las personas que llevan a cabo la distribución de
acciones de las sociedades de inversión en instrumentos de deuda y de las
sociedades de inversión de renta variable, determinarán el impuesto a que se
refiere el artículo 58 de esta Ley, por acción para cada tipo de contribuyente.
Las personas a que se refiere el párrafo
anterior deberán calcular el monto de los intereses reales devengados de la
sociedad de inversión de que se trate correspondiente a cada tipo de
contribuyente persona física, persona moral y persona moral con fines no
lucrativos, conforme se establece en el artículo 58-A de la presente Ley. Para
tal efecto, se deberán considerar como saldos inicial y final, el valor total
de las acciones en circulación para cada tipo de contribuyente al inicio y al
final del día de que se trate, así como los depósitos o retiros que hubiese
efectuado la sociedad de inversión de que se trate durante el día que
corresponda, se entenderán como depósitos o retiros aquéllos considerados como
tales en el artículo 58-A de esta Ley.
El impuesto diario por acción se calculará
dividiendo el monto del impuesto que corresponda a cada tipo de accionista,
entre el número de acciones en circulación para cada tipo de contribuyente
correspondientes al día inmediato anterior.
Las personas que llevan a cabo la
distribución de las acciones de las sociedades de inversión determinarán el
impuesto correspondiente a cada accionista multiplicando el impuesto por
acción, por el número de acciones de cada accionista correspondientes al día
inmediato anterior. El impuesto mensual para cada accionista será la suma de
los montos diarios del impuesto durante el mes de que se trate.
Las personas que llevan a cabo la
distribución de acciones de sociedades de inversión deberán enterar el impuesto
correspondiente en los términos del primer párrafo del artículo 58 de esta Ley.
En el caso de que los accionistas de las
sociedades de inversión hubiesen obtenido intereses reales negativos, éstos
tendrán derecho a aplicar el crédito fiscal a que se refiere el artículo 159 de
la presente Ley, debiendo calcularse un crédito fiscal por acción
correspondiente a cada tipo de accionista. El crédito fiscal por accionista se
determinará multiplicando el crédito fiscal por acción, por el número de
acciones propiedad de cada accionista correspondiente al día inmediato anterior.
El Servicio de Administración Tributaria
mediante reglas de carácter general podrá emitir un procedimiento de cálculo
simplificado para que las sociedades de inversión determinen el monto de los
intereses reales devengados por acción, conforme a lo dispuesto por este
artículo.
Artículo
104. Las sociedades de
inversión de deuda y las sociedades de inversión de renta variable, además de
calcular los intereses reales devengados diarios, conforme se establece en el
artículo 103-A de esta Ley, determinarán la ganancia por la enajenación de su
cartera accionaria gravada y la variación en la valuación de dicha cartera,
netas de gastos, conforme a lo siguiente:
I. Determinarán diariamente, en la parte que corresponda a sus accionistas personas físicas, personas morales, personas morales con fines no lucrativos y residentes en el extranjero, la ganancia por la enajenación de su cartera accionaria gravada conforme lo establecido en la presente Ley y la variación en la valuación de dicha parte de la cartera, al final de cada día.
II. Dividirán el valor de la cartera accionaria gravada por tipo de contribuyente, entre el valor de la cartera total, ambos valuados al final de cada día.
III. El resultado obtenido conforme a la fracción anterior, se multiplicará por el importe de los gastos administrativos deducibles diarios de la cartera total. Del resultado obtenido se deberán determinar los gastos administrativos deducibles para cada tipo de contribuyente de acuerdo a la participación que éstos tengan en la sociedad de inversión de que se trate.
IV. Para obtener la ganancia por la enajenación de su cartera accionaria gravada y la variación en la valuación de dicha cartera, netas de gastos, para los accionistas personas físicas, personas morales, personas morales con fines no lucrativos y residentes en el extranjero, la sociedad de que se trate restará del resultado obtenido conforme a la fracción I de este artículo, la parte de los gastos administrativos que le corresponda a su cartera accionaria gravada por tipo de contribuyente, calculados conforme a la fracción anterior.
V. La ganancia por la enajenación de la cartera accionaria gravada y la variación en la valuación de dicha cartera, netas de gastos, por acción, se obtendrán de dividir el resultado obtenido conforme a la fracción anterior, entre el número de acciones en circulación al final de cada día de la sociedad de inversión de que se trate, en la parte que corresponda a sus accionistas personas físicas, personas morales, personas morales con fines no lucrativos y residentes en el extranjero.
VI. La ganancia por la enajenación de la cartera accionaria gravada y la variación en la valuación de dicha cartera, netas de gastos, correspondientes a cada accionista, se calcularán multiplicando el resultado obtenido conforme a la fracción anterior, por el número de acciones en poder de cada accionista al final de cada día.
Las personas físicas y los residentes en el
extranjero, estarán exentos por los ingresos derivados de la ganancia por la
enajenación de la cartera accionaria y la variación en la valuación de dicha
cartera, de la sociedad de inversión de que se trate, siempre que las citadas
acciones sean de aquéllas por cuya enajenación se encuentren exentos los
contribuyentes antes citados, conforme a lo señalado por los artículos 109,
fracción XXVI y 190, décimo tercer párrafo de esta Ley, respectivamente. En
este caso no serán deducibles los gastos administrativos derivados de la
enajenación o valuación de la cartera accionaria que se considere exenta para
efectos de esta Ley.
Las personas físicas y morales, deberán
considerar como ingresos acumulables el monto determinado conforme a la
fracción VI de este artículo. Tratándose de residentes en el extranjero la
sociedad de inversión de que se trate deberá efectuar la retención del impuesto
sobre la renta conforme se señala en el artículo 190 de esta Ley.
La mecánica establecida en este artículo será
aplicable para cualquier otro tipo de ingresos que obtengan las sociedades de
inversión de deuda o las sociedades de inversión de renta variable, distintos a
intereses, dividendos o ganancias por enajenación de acciones.
Artículo
105. Las sociedades de
inversión en instrumentos de deuda y las sociedades de inversión de renta
variable a que se refiere el artículo 103 de esta Ley, a través de las personas
que llevan a cabo la distribución de sus acciones, deberán proporcionar
mensualmente a los accionistas de la sociedad de inversión de que se trate, el
estado de cuenta con la información que se señala en la fracción II del
artículo 59 de esta Ley.
Las personas que llevan a cabo la
distribución de acciones de las sociedades de inversión deberán proporcionar a
los accionistas de las sociedades de inversión, a más tardar el día 15 de
febrero de cada año, una constancia que contenga información del año inmediato
anterior respecto a la ganancia o pérdida derivada de la enajenación de
acciones de su cartera accionaria gravada y de la variación en la valuación de
dicha cartera al último día de su inversión o del ejercicio, según corresponda.
Asimismo, la citada constancia deberá contener el monto de los dividendos
brutos acumulables y el impuesto sobre la renta acreditable para cada
accionista, así como el monto de cualquier otro tipo de ingresos que pudiesen
obtener los accionistas a través de la sociedad de inversión de que se trate.
Las sociedades operadoras de las sociedades
de inversión y las personas que llevan a cabo la distribución de acciones de
sociedades de inversión, serán responsables solidarias por las omisiones en el
pago de impuestos en las que pudieran incurrir los accionistas de dichas
sociedades, cuando la información contenida en los estados de cuenta o en la
constancia a que se refiere este artículo sea incorrecta o incompleta o cuando
la legislación fiscal así lo señale.
Las personas que llevan a cabo la
distribución de acciones de las sociedades de inversión, además de presentar
ante el Servicio de Administración Tributaria la información a que se refiere
la fracción I del artículo 59 de esta Ley, también deberán presentar ante el
citado órgano, a más tardar el día 15 de febrero de cada año, la información
relativa a la constancia mencionada en el segundo párrafo de este artículo,
incluyendo además el nombre, Registro Federal de Contribuyentes y domicilio del
contribuyente de que se trate. Lo anterior con independencia de lo establecido
en el artículo 55 de
Las autoridades fiscales proveerán las
medidas necesarias para garantizar la confidencialidad de la información que se
deba presentar en los términos de este artículo. Dicha información deberá
presentarse encriptada en los términos que establezca el Servicio de
Administración Tributaria mediante reglas de carácter general y con las medidas
de seguridad que previamente acuerden las personas que llevan a cabo la
distribución de acciones de sociedades de inversión y el Servicio de
Administración Tributaria.
Artículo 109. ....................................................................................................................................................................
XV. ...................................................................................................................................................................................
a) La casa habitación del contribuyente, siempre que el monto de la contraprestación obtenida no exceda de un millón quinientas mil unidades de inversión y la transmisión se formalice ante fedatario público. Por el excedente se determinará la ganancia y se calcularán el impuesto anual y el pago provisional en los términos del Capítulo IV de este Título, considerando las deducciones en la proporción que resulte de dividir el excedente entre el monto de la contraprestación obtenida. El cálculo y entero del impuesto que corresponda al pago provisional se realizará por el fedatario público conforme a dicho Capítulo.
La exención prevista en este inciso será aplicable siempre que durante los cinco años inmediatos anteriores a la fecha de enajenación de que se trate el contribuyente no hubiere enajenado otra casa habitación por la que hubiera obtenido la exención prevista en este inciso y manifieste, bajo protesta de decir verdad, dichas circunstancias ante el fedatario público ante quien se protocolice la operación.
El límite establecido en el primer párrafo de este inciso no será aplicable cuando el enajenante demuestre haber residido en su casa habitación durante los cinco años inmediatos anteriores a la fecha de su enajenación, en los términos del Reglamento de esta Ley.
El fedatario público deberá consultar al Servicio de Administración Tributaria a través de la página de Internet de dicho órgano desconcentrado y de conformidad con las reglas de carácter general que al efecto emita este último, si previamente el contribuyente ha enajenado alguna casa habitación durante los cinco años anteriores a la fecha de la enajenación de que se trate, por la que hubiera obtenido la exención prevista en este inciso y dará aviso al citado órgano desconcentrado de dicha enajenación, indicando el monto de la contraprestación y, en su caso, del impuesto retenido.
.............................................................................................................................................................................................
XXIII. Los retiros efectuados de la
subcuenta de retiro, cesantía en edad avanzada y vejez de la cuenta individual
abierta en los términos de
.............................................................................................................................................................................................
Artículo 113. ....................................................................................................................................................................
|
Tarifa |
|||
|
Límite inferior |
Límite superior |
Cuota fija |
Por ciento para aplicarse sobre el
excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
496.07 |
0.00 |
1.92 |
|
496.08 |
4,210.41 |
9.52 |
6.40 |
|
4,210.42 |
7,399.42 |
247.23 |
10.88 |
|
7,399.43 |
8,601.50 |
594.24 |
16.00 |
|
8,601.51 |
10,298.35 |
786.55 |
17.92 |
|
10,298.36 |
20,770.29 |
1,090.62 |
19.94 |
|
20,770.30 |
32,736.83 |
3,178.30 |
21.95 |
|
32,736.84 |
En adelante |
5,805.20 |
28.00 |
.............................................................................................................................................................................................
Artículo 133. ....................................................................................................................................................................
VII. ...................................................................................................................................................................................
En el caso de que los contribuyentes emitan sus comprobantes fiscales digitales a través de la página de Internet del Servicio de Administración Tributaria, no tendrán obligación de presentar la información señalada en la fracción VIII del artículo 86 de esta Ley.
.............................................................................................................................................................................................
Artículo 151. ....................................................................................................................................................................
Tratándose de acciones, el costo promedio por
acción se calculará conforme a lo dispuesto por el artículo 24 de esta Ley; en
el caso de enajenación de acciones de sociedades de inversión a que se refiere
el artículo 103 del citado ordenamiento, se estará a lo dispuesto por dicho
precepto.
Artículo 154. ....................................................................................................................................................................
En operaciones consignadas en escrituras
públicas, el pago provisional se hará mediante declaración que se presentará
dentro de los quince días siguientes a aquél en que se firme la escritura o
minuta. Los notarios, corredores, jueces y demás fedatarios, que por
disposición legal tengan funciones notariales, calcularán el impuesto bajo su
responsabilidad y lo enterarán en las oficinas autorizadas; así mismo deberán
proporcionar al contribuyente que efectúe la operación correspondiente,
conforme a las reglas de carácter general que emita el Servicio de
Administración Tributaria, la información relativa a la determinación de dicho
cálculo. Dichos fedatarios, en el mes de febrero de cada año, deberán presentar
ante las oficinas autorizadas, la información que al efecto establezca el
Código Fiscal de
Tratándose de la enajenación de otros bienes,
el pago provisional será por el monto que resulte de aplicar la tasa del 20%
sobre el monto total de la operación, y será retenido por el adquirente si éste
es residente en el país o residente en el extranjero con establecimiento
permanente en México, excepto en los casos en los que el enajenante manifieste
por escrito al adquirente que efectuará un pago provisional menor y siempre que
se cumpla con los requisitos que señale el Reglamento de esta Ley. En el caso
de que el adquirente no sea residente en el país o sea residente en el
extranjero sin establecimiento permanente en México, el enajenante enterará el
impuesto correspondiente mediante declaración que presentará ante las oficinas
autorizadas dentro de los quince días siguientes a aquél en que se obtenga el
ingreso. Tratándose de la enajenación de acciones de las sociedades de
inversión a que se refiere el artículo 103 de esta Ley, se estará a lo
dispuesto en dicho precepto. En el caso de enajenación de acciones a través de
.............................................................................................................................................................................................
Artículo
158. Se consideran ingresos
por intereses para los efectos de este Capítulo, los establecidos en el
artículo 9o. de esta Ley y los demás que conforme a la misma tengan el
tratamiento de interés.
Se considerarán intereses, para los efectos
de este Capítulo, a los rendimientos de las aportaciones voluntarias,
depositadas en la subcuenta de aportaciones voluntarias de la cuenta individual
abierta en los términos de
Para los efectos del párrafo anterior, las
sociedades de inversión especializadas de fondos para el retiro calcularán,
para cada uno de sus inversionistas, el interés real devengado proveniente de
la subcuenta de aportaciones voluntarias o de la subcuenta de aportaciones
complementarias de retiro, según corresponda, conforme a los artículos 58-A ó
103-A de esta Ley. Las administradoras de fondos para el retiro deberán
realizar la retención del impuesto sobre la renta por los intereses reales
positivos devengados a favor de los inversionistas, conforme se establece en el
primer párrafo del artículo 58 de la presente Ley.
Los inversionistas antes señalados podrán
realizar retiros de la subcuenta de aportaciones voluntarias o de la subcuenta
de aportaciones complementarias de retiro, sin que ello implique no cumplir con
los requisitos de permanencia establecidos en
Artículo
159. Son ingresos de este
Capítulo, los intereses reales positivos devengados en el ejercicio a través de
las instituciones que componen el sistema financiero, las cuales deberán
efectuar la retención a que se refiere el primer párrafo del artículo 58 de
esta Ley. Esta retención tendrá el carácter de pago definitivo del impuesto
sobre la renta conforme se señala en dicho artículo 58.
Para los efectos del párrafo anterior, se
consideran intereses reales el monto determinado conforme a la fracción V del
artículo 58-A de esta Ley.
Cuando el monto de los intereses reales sea
negativo, éste podrá considerarse como pérdida. Esta pérdida multiplicada por
la tasa establecida en el artículo 10 de esta Ley dará lugar a un crédito
fiscal que las instituciones que componen el sistema financiero podrán
acreditar contra las retenciones futuras que deban efectuarle al contribuyente
de que se trate conforme al primer párrafo del artículo 58 de la misma Ley. La
parte del crédito fiscal que no se hubiese acreditado en el ejercicio, se podrá
aplicar, en los diez ejercicios siguientes hasta agotarlo, actualizado conforme
al artículo 58-B de esta Ley.
Cuando se cancelen, enajenen totalmente o
traspasen totalmente las cuentas o los activos financieros que un contribuyente
tenga en una institución integrante del sistema financiero, se podrá utilizar
el monto del crédito fiscal pendiente de aplicar en las retenciones futuras que
sobre los intereses reales positivos devengados le realice otra institución
integrante del sistema financiero al contribuyente. Para ello, la institución
que determinó el crédito fiscal deberá entregar constancia al contribuyente y a
la institución que vaya a realizar la retención antes señalada, en la que se
establezca el mes en el que se originó el crédito fiscal, así como el monto
actualizado del crédito fiscal pendiente de aplicar hasta la fecha de la
cancelación, enajenación total o traspaso total de las cuentas o de los activos
financieros de que se trate.
Las instituciones que componen el sistema
financiero serán responsables solidarias por las omisiones en el pago de
impuestos en las que pudieran incurrir las personas físicas, cuando la
información contenida en las constancias a que se refiere el párrafo anterior
sea incorrecta o incompleta.
Artículo
160. Para los efectos de
este Capítulo, se consideran ingresos los intereses reales positivos devengados
a través de sociedades que no se consideren integrantes del sistema financiero
en los términos de esta Ley o los que se deriven de títulos valor que no sean
colocados entre el gran público inversionista a través de bolsa de valores
autorizada o en mercados de amplia bursatilidad. El monto de los intereses
reales se determinará conforme al artículo 58-A de este ordenamiento, por
dichos ingresos se pagará el impuesto sobre la renta de forma mensual aplicando
la tasa señalada en el artículo 10 de esta Ley. Este impuesto tendrá el
carácter de pago definitivo.
Cuando no se hubiese efectuado el pago del
impuesto por los intereses reales positivos devengados a que se refiere el
párrafo anterior, el impuesto pendiente a declarar por dichos intereses deberá
cubrirse con la actualización y recargos previstos en el Código Fiscal de
El impuesto sobre la renta por los ingresos
por intereses a que se refiere este artículo, se podrá disminuir con un crédito
fiscal que se determinará conforme a lo establecido en el artículo 159 de esta
Ley por los intereses reales negativos devengados generados a través de las
sociedades o títulos antes señalados, siempre que el contribuyente de que se
trate se encuentre al corriente con las obligaciones fiscales establecidas en
el presente artículo.
Tratándose de créditos o títulos valor que se
consideren incobrables y por los cuales se hubiese pagado el impuesto a que se
refiere este artículo, el contribuyente de que se trate podrá considerar como
crédito fiscal el monto del impuesto efectivamente pagado por los intereses
reales positivos devengados provenientes de dichos créditos o títulos,
debiéndose sumar al crédito fiscal determinado conforme al párrafo anterior. En
el caso de que el contribuyente tenga un crédito fiscal pendiente de aplicar
derivado de un crédito o título considerado como incobrable, no podrá aplicarse
en el futuro dicho crédito contra el impuesto sobre la renta por los intereses
reales positivos devengados a su favor.
Se consideran créditos o títulos incobrables,
cuando por éstos se consuma el plazo de prescripción que corresponda o cuando
exista notoria imposibilidad práctica de cobro. Para estos efectos, se deberá
considerar lo establecido en el artículo 31, fracción XVI de esta Ley.
Artículo
161. Quienes obtengan los
ingresos a que se refiere este Capítulo, además de las obligaciones
establecidas en otros artículos de esta Ley, tendrán las siguientes:
I. Solicitar su inscripción en el Registro Federal de Contribuyentes.
II. Conservar,
de conformidad con lo previsto en el Código Fiscal de
Quienes paguen los intereses a que se refiere
este Capítulo, aun cuando no sean instituciones integrantes del sistema
financiero, deberán proporcionar al Servicio de Administración Tributaria la
información a que se refiere la fracción I del artículo 59 de esta Ley.
Asimismo, respecto a las personas a quienes les paguen intereses, les deberán
informar mensualmente el monto de los intereses reales devengados, aun cuando
éstos sean negativos.
Artículo
168. Tratándose de los
intereses a que se refiere este Capítulo, se estará a lo siguiente:
.............................................................................................................................................................................................
III. Serán ingresos por intereses los percibidos en efectivo, en bienes o en servicios que provengan de créditos o de préstamos otorgados a residentes en México.
IV. Serán ingresos por intereses los que provengan de depósitos efectuados en el extranjero o de créditos o préstamos otorgados a residentes en el extranjero.
.............................................................................................................................................................................................
El impuesto sobre la renta por los intereses
percibidos en los términos de este artículo, se calculará mensualmente conforme
éstos se devenguen. Para estos efectos, se consideran ingresos los intereses
reales positivos devengados. El monto de los intereses reales devengados se
determinará conforme al artículo 58-A de este ordenamiento, por dichos ingresos
se pagará el impuesto sobre la renta de forma mensual aplicando la tasa
señalada en el artículo 10 de esta Ley. Para los efectos del artículo 58-A de
esta Ley, el contribuyente también considerará como retiro cualquier pago en
servicios que realice el deudor del crédito o préstamo de que se trate. El
impuesto a que se refiere este párrafo tendrá el carácter de pago definitivo.
Cuando no se hubiese efectuado el pago del
impuesto de los intereses reales positivos devengados a que se refiere el
párrafo anterior, el impuesto pendiente a declarar por dichos intereses deberá
cubrirse con la actualización y recargos previstos en el Código Fiscal de
El impuesto sobre la renta de los ingresos
por intereses a que se refiere este artículo, se podrá disminuir con un crédito
fiscal que se determinará conforme a lo establecido en el artículo 159 de esta
Ley por los intereses reales negativos devengados generados conforme a este
artículo, siempre que el contribuyente se encuentre al corriente con las
obligaciones fiscales establecidas en el presente artículo.
Tratándose de créditos o préstamos que se
consideren incobrables y por los cuales se hubiese pagado el impuesto a que se
refiere este artículo, el contribuyente de que se trate podrá considerar como
crédito fiscal el monto del impuesto efectivamente pagado por los intereses
reales positivos devengados provenientes de dichos créditos o préstamos,
debiéndose sumar al crédito fiscal determinado conforme al párrafo anterior. En
el caso de que el contribuyente tenga un crédito fiscal pendiente de aplicar
derivado de un crédito o préstamo considerado como incobrable, no podrá
aplicarse en el futuro dicho crédito contra el impuesto sobre la renta por los
intereses reales positivos devengados a su favor.
Lo dispuesto en el párrafo anterior, será
también aplicable para los acreedores a que se refiere la fracción II de este
artículo, considerando para estos efectos el perdón total o parcial de la deuda,
según corresponda.
Se consideran como créditos o préstamos
incobrables, cuando por éstos se consuma el plazo de prescripción que
corresponda o cuando exista notoria imposibilidad práctica de cobro. Para estos
efectos, se deberá considerar lo establecido en el artículo 31, fracción XVI de
esta Ley.
Artículo
169. (Se deroga).
Artículo 171. ....................................................................................................................................................................
Las casas de bolsa o las instituciones de
crédito que intervengan en las operaciones financieras derivadas de capital a
que se refiere el artículo 16-A del Código Fiscal de
Cuando existan pérdidas en las operaciones
financieras derivadas de capital a las que se refiere el párrafo anterior,
éstas podrán ser disminuidas de las ganancias en los meses siguientes que le
queden al ejercicio, sin actualización, hasta agotarlas, siempre que no hayan sido
disminuidas anteriormente.
.............................................................................................................................................................................................
Las ganancias que obtenga el contribuyente en
operaciones financieras derivadas de capital deberán acumularse en su
declaración anual, pudiendo disminuirlas con las pérdidas generadas en dichas
operaciones por el ejercicio que corresponda y hasta por el importe de las
ganancias. Contra el impuesto que resulte a su cargo podrán acreditar el
impuesto que se les hubiera retenido en el ejercicio. Lo dispuesto en este
párrafo también será aplicable respecto de las operaciones financieras a que se
refiere el artículo 23 de esta Ley, excepto tratándose de aquéllas operaciones
financieras derivadas de deuda por las que se hubiese efectuado la retención
conforme al primer párrafo del artículo 58 de esta Ley.
Artículo 172. ....................................................................................................................................................................
IV. ...................................................................................................................................................................................
Los contribuyentes podrán optar por
considerar como comprobante fiscal para los efectos de las deducciones
autorizadas en este Título, los originales de los estados de cuenta en los que
se consigne el pago mediante cheques, traspasos de cuenta en instituciones de
crédito o casas de bolsa, tarjeta de crédito, de débito o de servicio, o
monedero electrónico, siempre que se cumplan los requisitos que establece el
artículo 29-C del Código Fiscal de
.............................................................................................................................................................................................
Artículo
175. Las personas físicas
que obtengan ingresos en un año de calendario, a excepción de los exentos y de
aquéllos por los que se haya pagado impuesto definitivo, están obligadas a
pagar su impuesto anual mediante declaración que presentarán en el mes de abril
del año siguiente, ante las oficinas autorizadas. Tratándose de los
contribuyentes que emitan sus comprobantes fiscales digitales a través de la
página de Internet del Servicio de Administración Tributaria y se encuentren
obligados a dictaminar sus estados financieros o hayan optado por hacerlo
conforme a lo previsto en el cuarto párrafo del artículo 32-A del Código Fiscal
de
Segundo párrafo (Se deroga).
.............................................................................................................................................................................................
Artículo 176. ....................................................................................................................................................................
III. ...................................................................................................................................................................................
a) A
.............................................................................................................................................................................................
IV. Los intereses reales efectivamente pagados en el ejercicio por créditos hipotecarios destinados a la adquisición de su casa habitación contratados con las instituciones integrantes del sistema financiero, siempre que el monto total de los créditos otorgados por dicho inmueble no exceda de un millón quinientas mil unidades de inversión. Para estos efectos, se determinarán los intereses reales conforme a lo siguiente:
a) El saldo inicial en unidades de inversión se determinará dividiendo el saldo insoluto del crédito hipotecario de que se trate al 31 de diciembre del ejercicio inmediato anterior a aquél por el que se efectúa la deducción o del monto original del crédito hipotecario, según corresponda, entre el valor de la unidad de inversión del citado 31 de diciembre o del día en el que se otorgó el referido crédito, según se trate.
b) El saldo final en unidades de inversión se determinará dividiendo el saldo insoluto al 31 de diciembre del ejercicio por el que se efectúa la deducción a la que se refiere esta fracción o de la fecha en la que se hubiese amortizado totalmente el crédito hipotecario, el que sea más reciente, entre el valor de la unidad de inversión del referido 31 de diciembre o de la fecha en la que se hubiese amortizado totalmente dicho crédito, según se trate.
c) Al resultado obtenido conforme al inciso inmediato anterior se le sumarán los pagos por amortización de capital, intereses y comisiones, en unidades de inversión, efectuados en el ejercicio fiscal que corresponda.
Los pagos por amortización de capital, intereses y comisiones, en unidades de inversión, se obtendrán, dividiendo el monto de cada uno de dichos conceptos, entre el valor de la unidad de inversión del día en el que éstos se pagaron.
d) Los intereses reales derivados de créditos hipotecarios se obtendrán de restar al resultado obtenido conforme al primer párrafo del inciso c) inmediato anterior, el resultado determinado conforme al inciso a) de esta fracción. El resultado que se obtenga deberá multiplicarse por el valor de la unidad de inversión del 31 de diciembre del ejercicio por el que se efectúe la deducción conforme a esta fracción o del día en el que se amortiza totalmente el crédito hipotecario, según corresponda.
.............................................................................................................................................................................................
Artículo 177. ....................................................................................................................................................................
|
Tarifa |
|||
|
Límite
inferior |
Límite
superior |
Cuota
fija |
Por
ciento para aplicarse sobre el excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
5,952.84 |
0.00 |
1.92 |
|
5,952.85 |
50,524.92 |
114.24 |
6.40 |
|
50,524.93 |
88,793.04 |
2,966.76 |
10.88 |
|
88,793.05 |
103,218.00 |
7,130.88 |
16.00 |
|
103,218.01 |
123,580.20 |
9,438.60 |
17.92 |
|
123,580.21 |
249,243.48 |
13,087.44 |
19.94 |
|
249,243.49 |
392,841.96 |
38,139.60 |
21.95 |
|
392,841.97 |
En adelante |
69,662.40 |
28.00 |
.............................................................................................................................................................................................
Artículo 190. ....................................................................................................................................................................
Las entidades de financiamiento residentes en
el extranjero en las que participe en su capital social el Gobierno Federal, a
través de
Artículo 195. ....................................................................................................................................................................
Se consideran intereses, cualquiera que sea
el nombre con que se les designe, a los rendimientos de créditos de cualquier
clase, con o sin garantía hipotecaria y con derecho o no a participar en los
beneficios; los rendimientos de la deuda pública, de los bonos u obligaciones,
incluyendo primas y premios asimilados a los rendimientos de tales valores, los
premios pagados en el préstamo de valores, descuentos por la colocación de
títulos valor, bonos, u obligaciones, de las comisiones o pagos que se efectúen
con motivo de la apertura o garantía de créditos, aun cuando éstos sean
contingentes, de los pagos que se realizan a un tercero con motivo de apertura
o garantía de créditos aun cuando éstos sean contingentes, de los pagos que se
realizan a un tercero con motivo de la aceptación de un aval, del otorgamiento
de una garantía o de la responsabilidad de cualquier clase, de la ganancia que
se derive de la enajenación de los títulos colocados entre el gran público
inversionista a que se refiere el artículo 9o. de esta Ley, así como la
ganancia en la enajenación de acciones de las sociedades de inversión en
instrumentos de deuda y de las sociedades de inversión de renta variable, a que
se refiere
La ganancia proveniente de la enajenación de
acciones de las sociedades de inversión en instrumentos de deuda y de las
sociedades de inversión de renta variable, a que se refiere el párrafo
anterior, se calculará conforme se establece en el artículo 195-A de esta Ley.
Tratándose de ingresos que perciban los
residentes en el extranjero distintos a intereses provenientes de las
sociedades de inversión en instrumentos de deuda o de las sociedades de
inversión de renta variable a que se refiere
.............................................................................................................................................................................................
Artículo
195-A. Para los efectos del
artículo 195, tercer párrafo de esta Ley, las personas que llevan a cabo la
distribución de acciones de sociedades de inversión determinarán la ganancia
que obtengan los residentes en el extranjero por la enajenación de acciones de
las sociedades de inversión en instrumentos de deuda y de las sociedades de
inversión de renta variable, conforme a lo siguiente:
I. Determinarán diariamente, al final de cada día, la proporción de la cartera de inversión de instrumentos de deuda que conforme a esta Ley estén gravados para los residentes en el extranjero, respecto de los instrumentos de deuda correspondientes a este tipo de accionistas.
II. Calcularán el costo promedio ponderado de adquisición de las acciones de la sociedad de inversión de que se trate, conforme a lo siguiente:
a) El costo promedio ponderado de la primera compra de acciones será el precio de la primera compra de acciones realizada por el inversionista multiplicado por la proporción a que se refiere la fracción I de este artículo correspondiente al día inmediato anterior a aquél en el que se efectuó la compra de dichas acciones.
b) El costo promedio ponderado de adquisición se recalculará con cada adquisición de acciones posterior a la primera compra, conforme a lo siguiente:
1) Se multiplicará el número de acciones
adquiridas, por su precio de compra y por la proporción a que se refiere la
fracción I de este artículo correspondiente al día inmediato anterior a aquél
en el que se adquieran las acciones.
2) Se multiplicará el número de acciones
propiedad del contribuyente, correspondiente al día inmediato anterior a aquél
en el que se realice una nueva adquisición de acciones, por el costo promedio
ponderado de adquisición que se tenga a dicho día inmediato anterior.
3) Se sumarán los valores obtenidos conforme los
incisos 1) y 2) anteriores.
4) El resultado obtenido de conformidad con el
inciso 3) anterior, se dividirá entre el número total de acciones propiedad del
contribuyente, al final del día en el que se hubiese realizado una nueva
adquisición de acciones, obteniendo con esto el costo promedio ponderado de
adquisición de las acciones de la sociedad de que se trate.
III. Para determinar la ganancia por intereses objeto de este impuesto, se deberá multiplicar el precio de venta de las acciones de la sociedad de inversión de que se trate, por la proporción determinada conforme a la fracción I de este artículo correspondiente al día inmediato anterior a aquél en el que se efectúe la enajenación de las acciones.
IV. La ganancia por la enajenación de acciones se determinará multiplicando el número de acciones enajenadas por la diferencia entre el precio de venta calculado conforme a la fracción anterior y el costo promedio ponderado de adquisición calculado conforme a la fracción II de este artículo.
Al resultado obtenido conforme a la fracción
IV de este artículo se le deberá aplicar la tasa de retención que corresponda
conforme al artículo 195 de esta Ley. Dicha retención tendrá el carácter de
pago definitivo del impuesto sobre la renta.
Artículo 199. ....................................................................................................................................................................
En el caso de operaciones financieras
derivadas de deuda, liquidables en efectivo, el impuesto se calculará aplicando
a la ganancia obtenida en dichas operaciones, sin actualización alguna, la tasa
que corresponda de acuerdo con el segundo párrafo de este artículo al
beneficiario efectivo de la operación.
.............................................................................................................................................................................................
Artículo
218. Los contribuyentes a
que se refiere el Título IV de esta Ley, que efectúen depósitos en las cuentas
personales especiales para el ahorro, realicen pagos de primas de contratos de
seguro que tengan como base planes de pensiones relacionados con la edad,
jubilación o retiro que al efecto autorice el Servicio de Administración
Tributaria mediante disposiciones de carácter general, o bien, adquieran
acciones de las sociedades de inversión que sean identificables en los términos
que también señale el referido órgano desconcentrado mediante disposiciones de
carácter general, podrán restar el importe de dichos depósitos, pagos o
adquisiciones, de la cantidad a la que se le aplicaría la tarifa del artículo
177 de esta Ley de no haber efectuado las operaciones mencionadas,
correspondiente al ejercicio en el que éstos se efectuaron o al ejercicio
inmediato anterior, cuando se efectúen antes de que se presente la declaración
respectiva, de conformidad con las reglas que a continuación se señalan:
.............................................................................................................................................................................................
II. Las cantidades que se depositen en las cuentas personales, se paguen por los contratos de seguros, o se inviertan en acciones de las sociedades de inversión, a que se refiere este artículo, así como las reservas, sumas o cualquier cantidad que obtengan por concepto de dividendos, enajenación de las acciones de las sociedades de inversión, indemnizaciones o préstamos que deriven de esas cuentas, de los contratos respectivos o de las acciones de las sociedades de inversión, deberán considerarse, como ingresos acumulables del contribuyente en su declaración correspondiente al año de calendario en que sean recibidas o retiradas de su cuenta personal especial para el ahorro, del contrato de seguro de que se trate o de la sociedad de inversión de la que se hayan adquirido las acciones. En ningún caso la tasa aplicable a las cantidades acumulables en los términos de esta fracción será mayor que la tasa del impuesto que hubiera correspondido al contribuyente en el año en que se efectuaron los depósitos, los pagos de la prima o la adquisición de las acciones, de no haberlos recibido.
Tratándose de intereses derivados de la cuenta personal especial para el ahorro, del contrato de seguro o de la sociedad de inversión de la que se hayan adquirido las acciones, la institución de que se trate deberá realizar la retención a la que se refiere el primer párrafo del artículo 58 de esta Ley.
.............................................................................................................................................................................................
Artículo
219. (Se deroga).
Artículo 226. Se otorga un estímulo fiscal a los contribuyentes del impuesto sobre la renta, consistente en aplicar un crédito fiscal equivalente al monto que, en el ejercicio fiscal de que se trate, aporten a proyectos de inversión en la producción cinematográfica nacional, contra el impuesto sobre la renta o el impuesto al activo que tengan a su cargo en el ejercicio en el que se determine el crédito. Este crédito fiscal no será acumulable para efectos del impuesto sobre la renta. En ningún caso, el estímulo podrá exceder del 10% del impuesto sobre la renta a su cargo en el ejercicio inmediato anterior al de su aplicación.
Cuando dicho crédito sea mayor al impuesto sobre la renta o al impuesto al activo que tengan a su cargo en el ejercicio en el que se aplique el estímulo, los contribuyentes podrán acreditar la diferencia que resulte contra el impuesto sobre la renta o el impuesto al activo que tengan a su cargo en los diez ejercicios siguientes hasta agotarla.
Para los efectos de este artículo, se considerarán como proyectos de inversión en la producción cinematográfica nacional, las inversiones en territorio nacional, destinadas específicamente a la realización de una película cinematográfica a través de un proceso en el que se conjugan la creación y realización cinematográfica, así como los recursos humanos, materiales y financieros necesarios para dicho objeto.
Para la aplicación del estímulo fiscal a que se refiere el presente artículo, se estará a lo siguiente:
I. Se
creará un Comité Interinstitucional que estará formado por un representante del
Consejo Nacional para
II. El monto total del estímulo a distribuir entre los aspirantes del beneficio, no excederá de 500 millones de pesos por cada ejercicio fiscal ni de 20 millones de pesos por cada contribuyente y proyecto de inversión en la producción cinematográfica nacional.
III. El Comité Interinstitucional publicará a más tardar el último día de febrero de cada ejercicio fiscal, el monto del estímulo distribuido durante el ejercicio anterior, así como los contribuyentes beneficiados y los proyectos por los cuales fueron merecedores de este beneficio.
IV. Los contribuyentes deberán cumplir lo dispuesto en las reglas generales que para el otorgamiento del estímulo publique el Comité Interinstitucional.
DISPOSICIONES DE VIGENCIA
TEMPORAL DE
ARTÍCULO
SEGUNDO. Para los efectos de
lo dispuesto en
I. Para los ejercicios fiscales de 2010, 2011 y 2012, se estará a lo siguiente:
a) Para
los efectos del primer párrafo del artículo 10 de
b) Cuando
conforme a
c) Cuando
conforme a
d) Cuando
conforme a
e) Para
los efectos del artículo 113 de
|
Tarifa |
|||
|
Límite inferior |
Límite superior |
Cuota fija |
Por ciento para aplicarse
sobre el excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
496.07 |
0.00 |
1.92 |
|
496.08 |
4,210.41 |
9.52 |
6.40 |
|
4,210.42 |
7,399.42 |
247.23 |
10.88 |
|
7,399.43 |
8,601.50 |
594.24 |
16.00 |
|
8,601.51 |
10,298.35 |
786.55 |
17.92 |
|
10,298.36 |
20,770.29 |
1,090.62 |
21.36 |
|
20,770.30 |
32,736.83 |
3,327.42 |
23.52 |
|
32,736.84 |
En adelante |
6,141.95 |
30.00 |
f) Para
los efectos del artículo 177 de
|
Tarifa |
|||
|
Límite inferior |
Límite superior |
Cuota fija |
Por ciento para aplicarse
sobre el excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
5,952.84 |
0.00 |
1.92 |
|
5,952.85 |
50,524.92 |
114.24 |
6.40 |
|
50,524.93 |
88,793.04 |
2,966.76 |
10.88 |
|
88,793.05 |
103,218.00 |
7,130.88 |
16.00 |
|
103,218.01 |
123,580.20 |
9,438.60 |
17.92 |
|
123,580.21 |
249,243.48 |
13,087.44 |
21.36 |
|
249,243.49 |
392,841.96 |
39,929.04 |
23.52 |
|
392,841.97 |
En adelante |
73,703.40 |
30.00 |
II. Para el ejercicio fiscal de 2013, se estará a lo siguiente:
a) Para
los efectos del primer párrafo del artículo 10 de
b) Cuando
conforme a
c) Cuando
conforme a
d) Cuando
conforme a
e) Para
los efectos del artículo 113 de
|
Tarifa |
|||
|
Límite inferior |
Límite superior |
Cuota fija |
Por ciento para aplicarse
sobre el excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
496.07 |
0.00 |
1.92 |
|
496.08 |
4,210.41 |
9.52 |
6.40 |
|
4,210.42 |
7,399.42 |
247.23 |
10.88 |
|
7,399.43 |
8,601.50 |
594.24 |
16.00 |
|
8,601.51 |
10,298.35 |
786.55 |
17.92 |
|
10,298.36 |
20,770.29 |
1,090.62 |
20.65 |
|
20,770.30 |
32,736.83 |
3,253.07 |
22.73 |
|
32,736.84 |
En adelante |
5,973.06 |
29.00 |
f) Para
los efectos del artículo 177 de
|
Tarifa |
|||
|
Límite inferior |
Límite superior |
Cuota fija |
Por ciento para aplicarse
sobre el excedente del límite inferior |
|
$ |
$ |
$ |
% |
|
0.01 |
5,952.84 |
0.00 |
1.92 |
|
5,952.85 |
50,524.92 |
114.24 |
6.40 |
|
50,524.93 |
88,793.04 |
2,966.76 |
10.88 |
|
88,793.05 |
103,218.00 |
7,130.88 |
16.00 |
|
103,218.01 |
123,580.20 |
9,438.60 |
17.92 |
|
123,580.21 |
249,243.48 |
13,087.44 |
20.65 |
|
249,243.49 |
392,841.96 |
39,036.84 |
22.73 |
|
392,841.97 |
En adelante |
71,676.72 |
29.00 |
DISPOSICIÓN DE VIGENCIA ANUAL
DE
ARTÍCULO
TERCERO. Para los efectos de
lo dispuesto en la fracción I, inciso a), numeral 2, del artículo 195 de
DISPOSICIONES TRANSITORIAS DE
ARTÍCULO
CUARTO. En relación con las
modificaciones a que se refiere el Artículo Primero de este Decreto, se estará
a lo siguiente:
I. Las
reformas y adiciones a los artículos 31, fracción III, sexto párrafo; 86,
fracciones VI, segundo párrafo y VIII, primer párrafo; 133, fracción VII,
segundo párrafo; 172, fracción IV, quinto párrafo, y 175, primer párrafo, de
II. Las
modificaciones a los artículos 50; 58; 58-A; 58-B; 59; 100; 103; 103-A; 104;
105; 151; 154, cuarto párrafo; 158; 159; 160; 161; 168; 169; 171; 175, actual
segundo párrafo; 195, 195-A y 218 de
III. La
reforma y adición al artículo 93 de
IV. Para
los efectos de los artículos 58, 159 y 160 de
Para los efectos del párrafo anterior,
las instituciones que componen el sistema financiero deberán retener y enterar
el impuesto aplicando la tasa que establezca el Congreso de
Tratándose de intereses pagados por
sociedades que no se consideren integrantes del sistema financiero, en los
términos de
Para los efectos de los artículos 58,
159 y 160 de
V. Para
los efectos del artículo 59, fracción I de
Para los efectos del artículo 59,
fracción I de
VI. Durante
el ejercicio fiscal de 2010 la sociedad controladora deberá enterar el impuesto
sobre la renta diferido a que se refiere el artículo 70-A de
El entero del impuesto diferido a que se refiere el párrafo anterior, se deberá efectuar en cinco ejercicios fiscales por la sociedad controladora conforme al esquema de pagos siguiente:
a) 25%, mediante declaración que se presente en el mes de junio del ejercicio fiscal de 2010.
b) 25%, en la misma fecha en que deba presentarse la declaración de consolidación del ejercicio fiscal de 2011.
c) 20%, en la misma fecha en que deba presentarse la declaración de consolidación del ejercicio fiscal de 2012.
d) 15%, en la misma fecha en que deba presentarse la declaración de consolidación del ejercicio fiscal de 2013.
e) 15%, en la misma fecha en que deba presentarse la declaración de consolidación el ejercicio fiscal de 2014.
VII. Las sociedades controladoras
que hubieran optado por aplicar la fracción VIII de este artículo, deberán
efectuar el entero del impuesto sobre la renta a que se refiere el artículo 78,
segundo párrafo de
a) Se pagará el impuesto sobre la renta diferido por las
sociedades controladas que pagaron los dividendos o distribuyeron las
utilidades, aplicando la tasa del artículo 10 de
b) La sociedad controladora podrá optar por calcular y pagar el
impuesto sobre la renta diferido citado en el inciso anterior, aplicando la
tasa del artículo 10 de
El saldo final del registro de la cuenta de utilidad fiscal neta consolidada al 31 de diciembre de 2004 a que se refiere el inciso b) de la fracción VIII de este artículo, se incrementará con el monto de los dividendos o utilidades de que se trate, siempre que se pague el impuesto sobre la renta que corresponda.
Para los efectos del
mecanismo previsto en esta fracción y
en el artículo 78 de
Los dividendos o utilidades distribuidos en efectivo o en bienes, conforme al párrafo anterior, no incrementarán las referidas cuentas de las sociedades que los hayan recibido.
VIII. Para el pago del impuesto diferido, la sociedad controladora para el ejercicio de 2004 y anteriores, estará a lo siguiente:
a) Considerará los conceptos siguientes:
1. El monto de las pérdidas fiscales de las
sociedades controladas y de la sociedad controladora de ejercicios anteriores,
así como las pérdidas provenientes de la enajenación de acciones a que se
refería el inciso d) del artículo 57-E de
2. Las pérdidas fiscales de ejercicios
anteriores, así como las pérdidas en enajenación de acciones correspondientes a
las sociedades controladas y a la controladora, a que se refiere el numeral
anterior, se considerarán en la participación consolidable del ejercicio
inmediato anterior a aquél en el que se deba realizar el pago del impuesto
diferido.
3. Las pérdidas que provengan de la enajenación
de acciones se actualizarán desde el mes en que ocurrieron y hasta el último
mes del ejercicio de 2004. En el caso de las pérdidas fiscales pendientes de
disminuir de las sociedades controladas y de la controladora, se actualizarán
desde el primer mes de la segunda mitad del ejercicio en que ocurrieron y hasta
el último mes del ejercicio de 2004.
A la cantidad que se
obtenga conforme lo anterior, se le aplicará la tasa prevista en el artículo 10
de
b) La sociedad controladora comparará los saldos del registro de la cuenta de utilidad fiscal neta consolidada al 31 de diciembre del ejercicio de 2004, y de la sociedad controladora y de las controladas, para lo cual estará a lo siguiente:
1. Comparará el saldo del registro de la cuenta
de utilidad fiscal neta de las sociedades controladas y de la controladora en
la participación que corresponda al cierre del ejercicio inmediato anterior a
aquél al que corresponda el pago del impuesto diferido, con el registro de la
cuenta de utilidad fiscal neta consolidada a la misma fecha.
El saldo del registro de la cuenta fiscal neta consolidada
se podrá incrementar con la cantidad que resulte de disminuir al monto de las
pérdidas señaladas en el inciso a) de esta fracción, el impuesto sobre la renta
que se haya determinado y que se pague en los términos de este inciso, numeral
1, cuarto párrafo, siempre y cuando correspondan a aquellas pérdidas que se
disminuyeron de conformidad con el artículo 68, quinto párrafo de
En caso de que el registro de la cuenta de utilidad fiscal
neta consolidada sea superior al de las sociedades controladas y de la
controladora, sólo se disminuirá del primero de éstos el saldo del segundo
registro.
Cuando el saldo del registro de la cuenta de utilidad
fiscal neta consolidada sea inferior al de las sociedades controladas y de la
controladora, se considerará utilidad fiscal la diferencia entre ambos saldos y
se multiplicará por el factor de 1.3889, sobre la cual la controladora
determinará el impuesto que resulte de aplicar la tasa prevista en el artículo
10 de
El saldo del registro de la cuenta de utilidad fiscal neta
consolidada se disminuirá con el saldo del registro de la misma cuenta
correspondiente a las sociedades controladas y controladora, hasta llevarla a cero,
considerando para estos efectos lo dispuesto en los numerales 3 y 4 de este
inciso.
El registro de la cuenta de utilidad fiscal neta de las
sociedades controladas y de la controladora y del consolidado al 31 de
diciembre de 2004 será el monto de la cuenta de utilidad fiscal neta que hayan
determinado dichas sociedades. Asimismo, el monto del saldo inicial al 1 de
enero de 2005 será de cero.
2. La sociedad controladora comparará el saldo
de la cuenta de utilidad fiscal neta reinvertida de las sociedades controladas
y de la controladora en la participación que corresponda al cierre del
ejercicio inmediato anterior a aquél al que corresponda el pago del impuesto
diferido, con el de la cuenta de utilidad fiscal neta consolidada reinvertida.
En caso de que este último sea superior al primero, sólo se disminuirá del
saldo de la cuenta de utilidad fiscal neta consolidada reinvertida, el saldo de
la misma cuenta correspondiente a las sociedades controladas y controladora.
Cuando el saldo de la cuenta de utilidad fiscal neta consolidada reinvertida
sea inferior al de las sociedades controladas y controladora, se considerará
utilidad la diferencia entre ambos saldos multiplicada por el factor de 1.3889,
sobre la cual la controladora pagará el impuesto sobre la renta que resulte de
aplicar la tasa prevista en el artículo 10 de
3. En el caso de que en el numeral 1 de este
inciso se determine utilidad por la que se deba pagar impuesto y en el numeral
2 anterior no se determine utilidad, la diferencia de los saldos de la cuenta
de utilidad fiscal neta de las controladas y de la controladora y de la cuenta
de utilidad fiscal neta consolidada, determinada en el citado numeral 1, se
comparará con el saldo de la cuenta de utilidad fiscal neta consolidada
reinvertida después de la disminución a la que se refiere el numeral 2
anterior. Si este último es mayor, se disminuirá el saldo de la cuenta de
utilidad fiscal neta consolidada reinvertida con la diferencia antes señalada y
la controladora no pagará el impuesto a que se refiere el numeral 1 de este
inciso.
Cuando la diferencia señalada en el
párrafo anterior sea mayor que el saldo de la cuenta de utilidad fiscal neta
consolidada reinvertida, en lugar de lo señalado en el numeral 1 de este
inciso, se considerará utilidad la nueva diferencia entre ambos, multiplicada
por el factor de 1.3889 y la sociedad controladora pagará el impuesto sobre la
renta que resulte de aplicar la tasa prevista en el artículo 10 de
4. Cuando conforme al numeral 2 de este inciso
se determine utilidad por la que se deba pagar impuesto y en el numeral 1 de
este inciso no se determine utilidad, la diferencia de los saldos de la cuenta
de utilidad fiscal neta reinvertida de las sociedades controladas y de la
controladora y de la cuenta de utilidad fiscal neta consolidada reinvertida,
determinada en el numeral 2 de este inciso, se comparará con el saldo de la
cuenta de utilidad fiscal neta consolidada después de la disminución a que se
refiere el mismo numeral 1 de este inciso. Si este último es mayor, se
disminuirá el saldo de la cuenta de utilidad fiscal neta consolidada
reinvertida con la diferencia antes señalada y la sociedad controladora no
pagará el impuesto a que se refiere dicho numeral 2.
Cuando la diferencia señalada en el
párrafo anterior sea mayor que el saldo de la cuenta de utilidad fiscal neta
consolidada, en lugar de lo señalado en el numeral 2 de este inciso, se
considerará utilidad la nueva diferencia entre ambos, multiplicada por el
factor de 1.3889 y la controladora pagará el impuesto sobre la renta que
resulte de aplicar la tasa prevista en el artículo 10 de
El impuesto a pagar será la suma del impuesto determinado conforme a los incisos a), último párrafo y b), numerales 1 ó 3 y 2 ó 4 de esta fracción.
Para la determinación y pago del
impuesto diferido a que se refiere el inciso a) numeral 1 de esta fracción y
las fracciones I y II del artículo 71-A de
Asimismo, al saldo del registro de la
cuenta de utilidad fiscal neta consolidada que se tenga al 31 de diciembre del
ejercicio inmediato a aquél en que se deba efectuar el pago del impuesto
diferido y que se haya considerado en las comparaciones previstas en el inciso
b), numeral 1, de esta fracción y en la fracción II del artículo 71-A de
Además estarán a lo dispuesto en el
Artículo Tercero Transitorio, fracciones X, XIV, XV, XVI, XVII, XVIII, XIX y XX
de las Disposiciones Transitorias del Decreto por el que se reforman,
adicionan, derogan y establecen diversas disposiciones de Ley del Impuesto
sobre
IX. Para
los efectos de lo dispuesto por la fracción VIII de este artículo transitorio,
las sociedades controladoras que hayan ejercido la opción contenida en el
segundo párrafo de la fracción XXXIII del Artículo Segundo de las Disposiciones
Transitorias de
Para los efectos de esta fracción, los conceptos especiales de consolidación se sumarán o restarán, según corresponda, en la participación consolidable del ejercicio inmediato anterior a aquél en que se deba realizar el entero del impuesto diferido.
Lo dispuesto en esta fracción no será aplicable a los conceptos especiales de consolidación determinados por operaciones correspondientes a ejercicios fiscales anteriores al 1 de enero de 1999.
Los conceptos especiales de
consolidación mencionados se actualizarán por el periodo comprendido desde el
último mes del ejercicio fiscal en que se realizó la operación que dio lugar a
dichos conceptos, tratándose de las operaciones a que se referían los artículos
57-F, fracción I y 57-G, fracciones I y II de
X. Para
los efectos de lo dispuesto en el artículo 72, fracción VI de
Las sociedades controladoras, deberán revelar en el dictamen el saldo del impuesto al activo pendiente de recuperar de la sociedad controladora y de cada una de las empresas controladas al ejercicio por el que se calcule el impuesto diferido.
XI. Para
los efectos de lo dispuesto en el artículo 72, fracción VI, incisos c) y d) de
En el dictamen a que se refiere el párrafo anterior, también se deberá revelar el importe de los dividendos distribuidos a sociedades del mismo grupo que no provengan de la cuenta de utilidad fiscal neta reinvertida por los que se calcule el impuesto diferido.
Las
cuentas de utilidad fiscal neta reinvertida a que se refiere esta fracción son
las que tengan las sociedades controladas y la controladora de conformidad con
las disposiciones vigentes de
En
el dictamen de estados financieros a que se refiere el artículo 65, fracción
II, segundo párrafo, de
XII. Para los efectos de los artículos 158 y 218 de
XIII. Para
los efectos de lo dispuesto en el artículo 176, fracción IV de
XIV. Para los efectos de lo dispuesto en el quinto párrafo del artículo 177
de
XV. Los
contribuyentes que, con anterioridad a la entrada en vigor del presente
Decreto, hubieran sido beneficiados con el estímulo fiscal previsto en el
artículo 219 de
LEY DEL IMPUESTO A LOS
DEPÓSITOS EN EFECTIVO
ARTÍCULO
QUINTO. Se REFORMAN los artículos 2, fracciones
III, primer párrafo y VI; 3, primer párrafo; 4, fracción I, tercer y cuarto
párrafos; 5; 12, fracción I, y 13, y se ADICIONA
el artículo 12, con una fracción V, de
Artículo 2. .......................................................................................................................................................................
III. Las personas físicas y morales, por los depósitos en efectivo que se realicen en sus cuentas, hasta por un monto acumulado de $15,000.00, en cada mes del ejercicio fiscal, salvo por las adquisiciones en efectivo de cheques de caja. Por el excedente de dicha cantidad se pagará el impuesto a los depósitos en efectivo en los términos de esta Ley.
.............................................................................................................................................................................................
VI. Las
personas físicas, con excepción de las que tributen en los términos del Título
IV, Capítulo II, de
Para los efectos del párrafo anterior,
las personas físicas que tengan abiertas las cuentas a que se refiere dicho
párrafo deberán proporcionar a la institución del sistema financiero de que se
trate su clave en el Registro Federal de Contribuyentes, a efecto de que ésta
verifique con el Servicio de Administración Tributaria, de conformidad con las
reglas de carácter general que para tal efecto emita ese órgano desconcentrado,
que dichas personas físicas no son contribuyentes que tributan en el Título IV,
Capítulo II, de
Artículo
3. El impuesto a los
depósitos en efectivo se calculará aplicando la tasa del 3% al importe total de
los depósitos gravados por esta Ley.
.............................................................................................................................................................................................
Artículo 4. .........................................................................................................................................................................
I. ...................................................................................................................................................................................
Tratándose de depósitos a plazo cuyo monto individual exceda de $15,000.00, el impuesto a los depósitos en efectivo se recaudará al momento en el que se realicen tales depósitos.
Cuando una persona realice varios depósitos a plazo en una misma institución del sistema financiero, cuyo monto acumulado exceda de $15,000.00 en un mes, dicha institución deberá recaudar el impuesto a los depósitos en efectivo indistintamente de cualquiera de las cuentas que tenga abiertas el contribuyente en ella. En el caso de que dicha persona no sea titular de otro tipo de cuenta en la institución que recibió los depósitos, ésta deberá recaudar el impuesto a los depósitos en efectivo, indistintamente, al vencimiento de cualquiera de los depósitos a plazo que haya realizado dicha persona.
.............................................................................................................................................................................................
Artículo
5. Si de la información a
que se refiere la fracción VII del artículo 4 de esta Ley, se comprueba que
existe un saldo a pagar de impuesto a los depósitos en efectivo por parte del
contribuyente, las autoridades fiscales notificarán al contribuyente dicha
circunstancia, otorgándole un plazo de 20 días hábiles, contados a partir del
día siguiente a aquél en que surta efectos dicha notificación, para que
manifieste por escrito lo que a su derecho convenga y, en su caso, presente los
documentos y constancias que desvirtúen la existencia del saldo a cargo.
Transcurrido el plazo a que se refiere el
párrafo anterior, cuando el contribuyente no logre desvirtuar la existencia del
saldo a cargo por concepto de impuesto a los depósitos en efectivo o no haya
ejercido el derecho a que se refiere el párrafo anterior, la autoridad
determinará el crédito fiscal correspondiente y realizará el requerimiento de
pago y cobro del mismo, más la actualización y recargos que correspondan desde
que la cantidad no pudo ser recaudada y hasta que sea pagada.
Artículo 12. ......................................................................................................................................................................
I. Persona moral, a la que
.............................................................................................................................................................................................
V. Instituciones del sistema financiero:
a) A
las que
b) A las que se consideren como sociedades cooperativas de ahorro y préstamo, conforme a las disposiciones aplicables.
c) A
las sociedades financieras comunitarias y los organismos de integración
financiera rural a que se refiere
d) A las sociedades financieras de objeto múltiple.
e) A las sociedades operadoras de sociedades de inversión.
f) A las sociedades que presten servicios de distribución de acciones de sociedades de inversión.
Artículo
13. También se encontrarán
obligadas al pago del impuesto establecido en esta Ley, las personas físicas y
morales respecto de todos los depósitos en efectivo que se realicen en cuentas
que tengan abiertas a su nombre en cualquier institución, independientemente de
la razón o denominación social que adopte, que tenga por objeto realizar
operaciones de ahorro y préstamo con sus socios o accionistas o captar fondos o
recursos monetarios de sus socios o accionistas para su colocación entre éstos,
las cuales deberán cumplir con todas las obligaciones a que se refiere la
presente Ley.
DISPOSICIONES TRANSITORIAS DE
ARTÍCULO
SEXTO. En relación con las
modificaciones a que se refiere el Artículo Quinto de este Decreto, se estará a
lo siguiente:
I. Las
modificaciones al artículo 2, fracción VI, de
Para los efectos del artículo 2,
fracción VI, segundo párrafo de
Cuando las personas físicas no
proporcionen su clave de inscripción en el Registro Federal de Contribuyentes
en los términos del párrafo anterior, se considerarán como contribuyentes que
tributan en los términos del Título IV, Capítulo II, de
II. Para los efectos del artículo 12, fracción V de
a) A las sociedades y asociaciones a que se refieren los Artículos
Segundo y Tercero transitorios del artículo primero del Decreto por el que se
expide
b) A las sociedades y asociaciones a que se refieren los
transitorios Primero y Segundo, segundo párrafo del artículo segundo del
Decreto por el que se expide
LEY
DEL IMPUESTO AL VALOR AGREGADO
ARTÍCULO SÉPTIMO. Se
REFORMAN los artículos 1o., segundo
párrafo; 1o.-C, fracciones IV, V, primer párrafo y VI, primer párrafo; 2o.,
primero, segundo y tercer párrafos; 2o.-A, fracción I, último párrafo; 5o.,
último párrafo; 15, fracción X, inciso b) segundo párrafo, y 32, fracción III,
tercer párrafo, de
Artículo 1o.- ....................................................................................................................................................................
El impuesto se calculará
aplicando a los valores que señala esta Ley, la tasa del 16%. El impuesto al
valor agregado en ningún caso se considerará que forma parte de dichos valores.
.............................................................................................................................................................................................
Artículo 1o.-C.- ................................................................................................................................................................
IV. Cuando los adquirentes cobren los documentos pendientes de cobro, ya sea en forma total o parcial, deberán manifestar el monto cobrado respecto del documento correspondiente en el estado de cuenta que emitan, con el cual los cedentes de los documentos deberán determinar el impuesto al valor agregado a su cargo, sin descontar de dicho valor el monto correspondiente al cargo financiero cobrado por el adquirente. Para tales efectos, el impuesto al valor agregado se calculará dividiendo la cantidad manifestada en el estado de cuenta como cobrada por el adquirente entre 1.16 ó 1.11, según se trate de documentos que deriven de operaciones afectas a la tasa del 16% o 11%, respectivamente. El resultado obtenido se restará a la cantidad manifestada en el estado de cuenta como cobrada y la diferencia será el impuesto al valor agregado causado a cargo del contribuyente que cedió los documentos pendientes de cobro.
V. Cuando hayan transcurrido seis meses a partir de la fecha de exigibilidad del pago de los documentos pendientes de cobro, sin que las cantidades reflejadas en dichos documentos se hayan cobrado por los adquirentes o un tercero directamente al deudor original y no sean exigibles al cedente de los documentos pendientes de cobro, este último considerará causado el impuesto al valor agregado a su cargo, en el primer día del mes siguiente posterior al periodo a que se refiere este párrafo, el cual se calculará dividiendo el monto pagado por el adquirente en la adquisición del documento, sin descontar de dicho valor el monto correspondiente al cargo financiero cobrado por el adquirente, entre 1.16 ó 1.11, según se trate de documentos que deriven de operaciones afectas a la tasa del 16% o 11%, respectivamente. El resultado obtenido se restará del monto pagado por el adquirente en la adquisición de los citados documentos, sin descontar de dicho valor el monto correspondiente al cargo financiero, y la diferencia será el impuesto al valor agregado a cargo del contribuyente que cedió los documentos pendientes de cobro.
...................................................................................................................................................................................
VI. Tratándose de recuperaciones posteriores al sexto mes de la fecha de exigibilidad del pago de los documentos pendientes de cobro a que se refiere la fracción V anterior, de cantidades cuyo monto adicionado de las que se hubieran cobrado con anterioridad correspondientes al mismo documento sea mayor a la suma de las cantidades recibidas por el cedente como pago por la enajenación de los documentos pendientes de cobro, sin descontar el cargo financiero, e incluyendo los anticipos que, en su caso, haya recibido, el adquirente deberá reportar dichas recuperaciones en el estado de cuenta del mes en el que las cobre. El contribuyente calculará el impuesto al valor agregado a su cargo por el total de la cantidad cobrada por el adquirente, dividiendo el valor del cobro efectuado entre 1.16 ó 1.11, según se trate de documentos que deriven de operaciones afectas a la tasa del 16% o 11%, respectivamente. El resultado obtenido se restará del monto total cobrado y la diferencia será el impuesto al valor agregado a cargo del cedente.
.............................................................................................................................................................................................
Artículo 2o.- El
impuesto se calculará aplicando la tasa del 11% a los valores que señala esta
Ley, cuando los actos o actividades por los que se deba pagar el impuesto, se
realicen por residentes en la región fronteriza, y siempre que la entrega
material de los bienes o la prestación de servicios se lleve a cabo en la
citada región fronteriza.
Tratándose de importación, se
aplicará la tasa del 11% siempre que los bienes y servicios sean enajenados o
prestados en la mencionada región fronteriza.
Tratándose de la enajenación
de inmuebles en la región fronteriza, el impuesto al valor agregado se
calculará aplicando al valor que señala esta Ley la tasa del 16%.
.............................................................................................................................................................................................
Artículo 2.-A.- ..................................................................................................................................................................
I.- ...................................................................................................................................................................................
Se aplicará la tasa del 16% o del 11%, según corresponda, a la enajenación de los alimentos a que se refiere el presente artículo preparados para su consumo en el lugar o establecimiento en que se enajenen, inclusive cuando no cuenten con instalaciones para ser consumidos en los mismos, cuando sean para llevar o para entrega a domicilio.
.............................................................................................................................................................................................
Artículo 5.- .......................................................................................................................................................................
Cuando el impuesto al valor
agregado en la importación se hubiera pagado a la tasa de 11%, dicho impuesto
será acreditable en los términos de este artículo siempre que los bienes o
servicios importados sean utilizados o enajenados en la región fronteriza.
Artículo 15. ......................................................................................................................................................................
X. ...................................................................................................................................................................................
b)... ...........................................................................................................................................................................
No será aplicable lo dispuesto en el párrafo anterior, tratándose de créditos otorgados a contribuyentes que opten por pagar el impuesto en los términos del artículo 2o.-C de esta Ley, o a personas físicas que no desarrollen actividades empresariales, o no presten servicios personales independientes, o no otorguen el uso o goce temporal de bienes inmuebles. Tratándose de créditos otorgados a personas físicas que realicen las actividades mencionadas, no se pagará el impuesto cuando los mismos sean para la adquisición de bienes de inversión en dichas actividades o se trate de créditos refaccionarios, de habilitación o avío, siempre que dichas personas se encuentren inscritas en el Registro Federal de Contribuyentes.
.............................................................................................................................................................................................
Artículo 32. ......................................................................................................................................................................
III. ...................................................................................................................................................................................
Cuando el pago de la
contraprestación se haga en parcialidades, por el pago que de las mismas se
haga con posterioridad a la fecha en la que se hubiera expedido el comprobante
a que se refiere el párrafo anterior, los contribuyentes deberán expedir un
comprobante por cada una de esas parcialidades, el cual deberá contener los
requisitos previstos en las fracciones I, II, III, IV y VIII del artículo 29-A
del Código Fiscal de
...........................................................................................................................................................................................
DISPOSICIONES TRANSITORIAS DE
ARTÍCULO
OCTAVO. En relación con las
modificaciones a que se refiere el Artículo Séptimo de este Decreto, se estará
a lo siguiente:
I. La
reforma al artículo 15, fracción X, inciso b), segundo párrafo de
II. Para
los efectos del artículo 15, fracción X, inciso b), segundo párrafo, de
Cuando las personas físicas no
proporcionen su clave de inscripción en el Registro Federal de Contribuyentes
en los términos del párrafo anterior, se presumirá que no están inscritas en
dicho registro o que optaron por pagar el impuesto al valor agregado en los
términos del artículo 2o.-C de
III. Tratándose de la enajenación de bienes, de la prestación de servicios o del otorgamiento del uso o goce temporal de bienes, que se hayan celebrado con anterioridad a la fecha de la entrada en vigor del presente Decreto, las contraprestaciones correspondientes que se cobren con posterioridad a la fecha mencionada, estarán afectas al pago del impuesto al valor agregado de conformidad con las disposiciones vigentes en el momento de su cobro.
No obstante lo señalado en el párrafo anterior, los contribuyentes podrán acogerse a lo siguiente:
a. Tratándose de la enajenación de bienes y de la prestación de servicios que con anterioridad a la fecha de la entrada en vigor del presente Decreto hayan estado afectas a una tasa del impuesto al valor agregado menor a la que deban aplicar con posterioridad a la fecha mencionada, se podrá calcular el impuesto al valor agregado aplicando la tasa que corresponda conforme a las disposiciones vigentes con anterioridad a la fecha de entrada en vigor del presente Decreto, siempre que los bienes o los servicios se hayan entregado o proporcionado antes de la fecha mencionada y el pago de las contraprestaciones respectivas se realice dentro de los diez días naturales inmediatos posteriores a dicha fecha.
Se exceptúa del tratamiento establecido
en el párrafo anterior a las operaciones que se lleven a cabo entre
contribuyentes que sean partes relacionadas de conformidad con lo dispuesto por
el artículo 215 de
b. Tratándose del otorgamiento del uso o goce temporal de bienes, lo dispuesto en el inciso anterior se podrá aplicar a las contraprestaciones que correspondan al periodo en el que la actividad mencionada estuvo afecta al pago del impuesto al valor agregado conforme a la tasa menor, siempre que los bienes se hayan entregado antes de la fecha de la entrada en vigor del presente Decreto y el pago de las contraprestaciones respectivas se realice dentro de los diez días naturales inmediatos posteriores a dicha fecha.
CÓDIGO FISCAL DE
ARTÍCULO
NOVENO. Se REFORMAN los artículos 17-A, cuarto,
sexto y actual séptimo párrafos; 22, sexto párrafo; 29; 29-A, fracciones II, VIII
y IX, y segundo y tercer párrafos; 29-C, encabezado del primer párrafo, segundo
y séptimo párrafos; 32-A, fracción I, primer párrafo, y II; 32-B, encabezado y
fracciones IV y VII; 32-E; 40, encabezado del primer párrafo y fracción III;
41; 42, fracción V, primer párrafo; 49, fracción I; 63, primer párrafo; 65; 69,
primer párrafo; 70, cuarto párrafo; 80, fracción II; 81, encabezado y fracción
X; 82, encabezado y fracción X; 84, fracciones IV y VI; 84-A, encabezado y
fracción VII; 84-B, encabezado y fracción VII; 84-G; 84-H; 113, encabezado y
fracción III; 143 segundo párrafo; 145, séptimo párrafo; 151, cuarto párrafo;
155, fracción I, y 156-Bis; se ADICIONAN
los artículos 15-C; 17-A con un séptimo y noveno párrafos, pasando los actuales
séptimo y octavo párrafos a ser octavo y décimo párrafos; 20-Ter; 29-C con un
tercer párrafo, pasando los actuales tercer y cuarto párrafos, a ser cuarto y
quinto párrafos; 32, con un octavo párrafo; 40, con una fracción IV, y con un
tercer párrafo, pasando el actual tercer párrafo a ser cuarto párrafo; 63, con
un sexto párrafo; 81, con las fracciones XXXII, XXXIII, XXXIV y XXXV; 82, con
las fracciones XXXII, XXXIII, XXXIV y XXXV; 84-A, con las fracciones VIII, IX y
X; 84-B, con las fracciones VIII, IX y X; 84-I; 84-J; 84-K; 84-L; 109, primer
párrafo con las fracciones VI, VII y VIII; 145-A, con un tercer párrafo,
pasando el actual tercer párrafo a ser cuarto párrafo, y con un quinto y sexto
párrafos, y 156-Ter, y se DEROGA el
artículo 29-C, actual quinto párrafo, del Código Fiscal de
Artículo
15-C. Para los efectos de este Código, se entenderá como entidad financiera
a las instituciones de crédito, instituciones de seguros que ofrecen seguros de
vida, administradoras de fondos para el retiro, uniones de crédito, casas de
bolsa, sociedades financieras populares, sociedades de inversión en renta
variable, sociedades de inversión en instrumentos de deuda, sociedades
operadoras de sociedades de inversión y sociedades que presten servicios de distribución
de acciones de sociedades de inversión.
Para ser consideradas como entidades
financieras, las sociedades cooperativas de ahorro y préstamo autorizadas para
operar en los términos de
Artículo 17-A. ..................................................................................................................................................................
Las cantidades actualizadas conservan la
naturaleza jurídica que tenían antes de la actualización. El monto de ésta,
determinado en los pagos provisionales, definitivos y del ejercicio, no será
deducible ni acreditable.
.............................................................................................................................................................................................
Las cantidades en moneda nacional que se
establezcan en este Código, se actualizarán cuando el incremento porcentual
acumulado del Índice Nacional de Precios al Consumidor desde el mes en que se
actualizaron por última vez, exceda del 10%. Dicha actualización entrará en
vigor a partir del 1 de enero del siguiente ejercicio a aquél en el que se haya
dado dicho incremento. Para la actualización mencionada se considerará el
período comprendido desde el último mes que se utilizó en el cálculo de la
última actualización y hasta el último mes del ejercicio en el que se exceda el
porcentaje citado. Para estos efectos, el factor de actualización se obtendrá
dividiendo el Índice Nacional de Precios al Consumidor del mes inmediato
anterior al más reciente del período entre el Índice Nacional de Precios al
Consumidor correspondiente al último mes que se utilizó en el cálculo de la
última actualización.
Tratándose de cantidades que se establezcan
en este Código que no hayan estado sujetas a una actualización en los términos
del párrafo anterior, para llevar a cabo su actualización, cuando así proceda
en los términos de dicho párrafo, se utilizará el Índice Nacional de Precios al
Consumidor correspondiente al mes de noviembre del ejercicio inmediato anterior
a aquél en el que hayan entrado en vigor.
Para determinar el monto de las cantidades a
que se refieren los párrafos sexto y séptimo de este artículo, se considerarán,
inclusive, las fracciones de peso; no obstante lo anterior, dicho monto se
ajustará para que las cantidades de 0.01 a 5.00 pesos en exceso de una decena,
se ajusten a la decena inmediata anterior y de 5.01 a 9.99 pesos en exceso de una
decena, se ajusten a la decena inmediata superior.
El Servicio de Administración Tributaria
realizará las operaciones aritméticas previstas en este artículo y publicará el
factor de actualización así como las cantidades actualizadas en el Diario
Oficial de
.............................................................................................................................................................................................
Artículo
20-Ter. El Banco de México
publicará en el Diario Oficial de
El valor de la unidad de inversión se calculará
conforme a la siguiente fórmula:
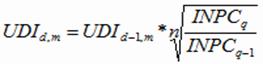
Donde:
|
d |
= Día del que se desea conocer el valor de
la UDI. |
|
m |
= Mes del año a que corresponda d. |
|
UDId,m |
= Unidad de Inversión correspondiente al
día d del mes m. |
|
UDId-1,m |
= Unidad de Inversión correspondiente al
día inmediato anterior al día d del mes m. |
|
* |
= Operador de multiplicación. |
|
|
= Raíz enésima. |

1. Para determinar el valor de
|
n |
= 15 |
|
INPCq |
= Índice Nacional de Precios al Consumidor
de la segunda quincena del mes inmediato anterior al mes m. |
|
INPCq-1 |
= Índice Nacional de Precios al Consumidor
de la primera quincena del mes inmediato anterior al mes m. |
2. Para
obtener el valor de
2.1. Para
determinar el valor de
|
n |
= Número de días naturales contados desde
el 26 del mes m y hasta el día 10
del mes siguiente. |
|
INPCq |
= Índice Nacional de Precios al Consumidor
de la primera quincena del mes m. |
|
INPCq-1 |
= Índice Nacional de Precios al Consumidor
de la segunda quincena del mes inmediato anterior al mes m. |
2.2. Para determinar el valor de
|
n |
= Número de días naturales contados desde
el 26 del mes inmediato anterior al mes m
y hasta el día 10 del mes m. |
|
INPCq |
= Índice Nacional de Precios al Consumidor
de la primera quincena del mes inmediato anterior al mes m. |
|
INPCq-1 |
= Índice Nacional de Precios al Consumidor
de la segunda quincena del mes antepasado al mes m. |
Artículo 22. ......................................................................................................................................................................
Cuando se solicite la devolución, ésta deberá
efectuarse dentro del plazo de cuarenta días siguientes a la fecha en que se
presentó la solicitud ante la autoridad fiscal competente con todos los datos,
incluyendo para el caso de depósito en cuenta, los datos de la institución
integrante del sistema financiero y el número de cuenta para transferencias
electrónicas del contribuyente en dicha institución financiera debidamente
integrado de conformidad con las disposiciones del Banco de México, así como
los demás informes y documentos que señale el Reglamento de este Código;
tratándose de contribuyentes que dictaminen sus estados financieros por
contador público autorizado en los términos del artículo 32-A de este Código,
el plazo para que las autoridades fiscales efectúen la devolución será de
veinticinco días; cuando el contribuyente emita sus comprobantes fiscales
digitales a través de la página de Internet del Servicio de Administración
Tributaria, el plazo para que las autoridades fiscales realicen la devolución
será de veinte días. Las autoridades fiscales, para verificar la procedencia de
la devolución, podrán requerir al contribuyente, en un plazo no mayor de veinte
días posteriores a la presentación de la solicitud de devolución, los datos,
informes o documentos adicionales que considere necesarios y que estén
relacionados con la misma. Para tal efecto, las autoridades fiscales requerirán
al promovente a fin de que en un plazo máximo de veinte días cumpla con lo
solicitado, apercibido que de no hacerlo dentro de dicho plazo, se le tendrá
por desistido de la solicitud de devolución correspondiente. Las autoridades
fiscales sólo podrán efectuar un nuevo requerimiento, dentro de los diez días
siguientes a la fecha en la que se haya cumplido el primer requerimiento,
cuando se refiera a datos, informes o documentos que hayan sido aportados por
el contribuyente al atender dicho requerimiento. Para el cumplimiento del
segundo requerimiento, el contribuyente contará con un plazo de diez días y le
será aplicable el apercibimiento a que se refiere este párrafo. Cuando la
autoridad requiera al contribuyente los datos, informes o documentos, antes
señalados, el período transcurrido entre la fecha en que se hubiera notificado
el requerimiento de los mismos y la fecha en que éstos sean proporcionados en
su totalidad por el contribuyente, no se computará en la determinación de los
plazos para la devolución antes mencionados.
.............................................................................................................................................................................................
Artículo
29. Cuando las leyes
fiscales establezcan la obligación de expedir comprobantes por las actividades
que se realicen, los contribuyentes deberán emitirlos mediante documentos
digitales a través de la página de Internet del Servicio de Administración
Tributaria. Los comprobantes fiscales digitales deberán contener el sello
digital del contribuyente que lo expida, el cual deberá estar amparado por un
certificado expedido por el referido órgano desconcentrado, cuyo titular sea la
persona física o moral que expida los comprobantes. Las personas que adquieran
bienes, disfruten de su uso o goce, o usen servicios deberán solicitar el
comprobante fiscal digital respectivo.
Los contribuyentes a que se refiere el
párrafo anterior, deberán cumplir además con las obligaciones siguientes:
I. Contar con un certificado de firma electrónica avanzada vigente.
II. Tramitar ante el Servicio de Administración Tributaria el certificado para el uso de los sellos digitales.
Los contribuyentes podrán optar por el uso de uno o más certificados de sellos digitales que se utilizarán exclusivamente para la emisión de los comprobantes mediante documentos digitales. El sello digital permitirá acreditar la autoría de los comprobantes fiscales digitales que emitan las personas físicas y morales. Los sellos digitales quedan sujetos a la misma regulación aplicable al uso de una firma electrónica avanzada.
Los contribuyentes podrán tramitar la obtención de un certificado de sello digital para ser utilizado por todos sus establecimientos o locales, o bien, tramitar la obtención de un certificado de sello digital por cada uno de sus establecimientos. El Servicio de Administración Tributaria establecerá mediante reglas de carácter general los requisitos de control e identificación a que se sujetará el uso del sello digital de los contribuyentes.
La tramitación de un certificado de sello digital sólo podrá efectuarse mediante formato electrónico, que cuente con la firma electrónica avanzada de la persona solicitante.
III. Cubrir, para los comprobantes que emita, los requisitos establecidos en el artículo 29-A de este Código, con excepción del previsto en la fracción VIII del citado precepto.
Tratándose de operaciones que se realicen con el público en general, los comprobantes fiscales digitales deberán contener el valor de la operación sin que se haga la separación expresa entre el valor de la contraprestación pactada y el monto de los impuestos que se trasladen y reunir los requisitos a que se refieren las fracciones I y III del artículo 29-A de este Código, así como los requisitos previstos en las demás fracciones contenidas en este artículo.
IV. Remitir al Servicio de Administración Tributaria, el comprobante respectivo a través de los mecanismos digitales que para tal efecto el Servicio de Administración Tributaria determine mediante reglas de carácter general y antes de su expedición, para que ese órgano desconcentrado proceda a:
a) Validar el cumplimiento de los requisitos establecidos en la fracción III de este artículo.
b) Asignar el folio del comprobante fiscal digital.
c) Incorporar el sello digital del Servicio de Administración Tributaria.
El Servicio de Administración Tributaria podrá autorizar a proveedores de certificación de comprobantes fiscales digitales para que efectúen la validación, asignación de folio e incorporación del sello a que se refiere esta fracción.
Los proveedores de certificación de comprobantes fiscales digitales a que se refiere el párrafo anterior, deberán estar previamente autorizados por el Servicio de Administración Tributaria, cumpliendo con los requisitos que al efecto se establezcan en las reglas de carácter general por dicho órgano desconcentrado.
El Servicio de Administración Tributaria podrá revocar las autorizaciones emitidas a los proveedores a que se refiere esta fracción en cualquier momento, cuando incumplan con alguna de las obligaciones establecidas en este artículo o en las disposiciones de carácter general que les sean aplicables.
Para los efectos del segundo párrafo de esta fracción, el Servicio de Administración Tributaria podrá proporcionar la información necesaria a los proveedores autorizados de certificación de comprobantes fiscales digitales.
V. Proporcionar a sus clientes, la impresión del comprobante fiscal digital cuando así les sea solicitado. El Servicio de Administración Tributaria determinará mediante reglas de carácter general, las especificaciones que deberá reunir la impresión de los citados comprobantes.
Los contribuyentes deberán conservar y registrar en su contabilidad los comprobantes fiscales digitales que expidan.
Los comprobantes fiscales digitales deberán archivarse y registrarse en los términos que establezca el Servicio de Administración Tributaria.
Los comprobantes fiscales digitales, así como los archivos y registros electrónicos de los mismos se consideran parte de la contabilidad del contribuyente, quedando sujetos a lo dispuesto por el artículo 28 de este Código.
VI. Cumplir con los requisitos que las leyes fiscales establezcan para el control de los pagos, ya sea en una sola exhibición o en parcialidades.
VII. Cumplir con las especificaciones que en materia de informática, determine el Servicio de Administración Tributaria mediante reglas de carácter general.
Los contribuyentes que
deduzcan o acrediten fiscalmente con base en los comprobantes fiscales
digitales, incluso cuando dichos comprobantes consten en documento impreso,
para comprobar su autenticidad, deberán consultar en la página de Internet del
Servicio de Administración Tributaria si el número de folio que ampara el
comprobante fiscal digital fue autorizado al emisor y si el certificado que
ampare el sello digital se encuentra registrado en dicho órgano desconcentrado
y no ha sido cancelado.
Los contribuyentes que
mediante reglas de carácter general determine el Servicio de Administración
Tributaria podrán emitir sus comprobantes fiscales digitales por medios propios
o a través de proveedores de servicios, cumpliendo con los requisitos que al
efecto establezca ese órgano desconcentrado.
Tratándose de operaciones cuyo
monto no exceda de $2,000.00, los contribuyentes podrán emitir sus comprobantes
fiscales en forma impresa por medios propios o a través de terceros, siempre y
cuando reúnan los requisitos que se precisan en el artículo 29-A de este Código,
con excepción del previsto en las fracciones II y IX del citado precepto.
Para emitir los comprobantes
fiscales a que se refiere el párrafo anterior, los contribuyentes deberán
solicitar la asignación de folios al Servicio de Administración Tributaria a
través de su página de Internet, y cumplir con los requisitos que al efecto se
establezcan mediante reglas de carácter general.
Los contribuyentes deberán
proporcionar trimestralmente al Servicio de Administración Tributaria a través
de medios electrónicos, la información correspondiente a los comprobantes
fiscales que hayan expedido con los folios asignados conforme al párrafo
anterior. El Servicio de Administración Tributaria mediante reglas de carácter
general establecerá las especificaciones para cumplir con lo previsto en este
párrafo. De no proporcionar la información señalada en este párrafo, no se
autorizarán nuevos folios.
Para poder deducir o acreditar
fiscalmente con base en los comprobantes a que se refiere el quinto párrafo de
este artículo, quien los utilice deberá cerciorarse de que el nombre,
denominación o razón social y clave de inscripción en el Registro Federal de
Contribuyentes de quien aparece en los mismos son los correctos, así como
comprobar la autenticidad del dispositivo de seguridad y la correspondencia con
los datos del emisor del comprobante, en la página de Internet del Servicio de
Administración Tributaria.
Los proveedores de los
dispositivos de seguridad a que se refiere la fracción VIII del artículo 29-A
de este Código deberán proporcionar al Servicio de Administración Tributaria la
información relativa a las operaciones con sus clientes en los términos que
fije dicho órgano desconcentrado mediante reglas de carácter general.
Los contribuyentes con local
fijo están obligados a registrar el valor de los actos o actividades que
realicen con el público en general, así como a expedir los comprobantes
respectivos conforme a lo dispuesto en este Código, su Reglamento y en las
reglas de carácter general que para esos efectos emita el Servicio de
Administración Tributaria. Cuando el adquirente de los bienes o el usuario del
servicio solicite comprobante que reúna los requisitos para efectuar
deducciones o acreditamientos de contribuciones, deberán expedir dichos
comprobantes además de los señalados en este párrafo.
Los comprobantes que se
expidan conforme a este artículo deberán señalar en forma expresa si el pago de
la contraprestación que ampara se hace en una sola exhibición o en
parcialidades. Cuando la contraprestación se pague en una sola exhibición, en
el comprobante que al efecto se expida se deberá indicar el importe total de la
operación y, cuando así proceda en términos de las disposiciones fiscales, el
monto de los impuestos que se trasladan, desglosados por tasas de impuesto. Si
la contraprestación se paga en parcialidades, en el comprobante se deberá
indicar, además del importe total de la operación, que el pago se realizará en
parcialidades y, en su caso, el monto de la parcialidad que se cubre en ese
momento y el monto que por concepto de impuestos se trasladan en dicha
parcialidad, desglosados por tasas de impuesto.
Cuando el pago de la
contraprestación se haga en parcialidades, los contribuyentes deberán expedir
un comprobante por cada una de esas parcialidades, el cual deberá contener los
requisitos previstos en las fracciones I, II, III, IV y, en su caso, VIII
tratándose de comprobantes impresos o IX en el caso de comprobantes fiscales
digitales, del artículo 29-A de este Código, anotando el importe y número de la
parcialidad que ampara, la forma como se realizó el pago, el monto de los
impuestos trasladados, desglosados por tasas de impuesto cuando así proceda y,
en su caso, el número y fecha del comprobante que se hubiese expedido por el
valor total de la operación de que se trate.
Cuando los comprobantes no
reúnan algún requisito de los establecidos en este artículo o en el artículo
29-A de este Código no podrán deducirse o acreditarse fiscalmente.
Para los efectos de este
artículo, se entiende por pago el acto por virtud del cual el deudor cumple o
extingue bajo cualquier título alguna obligación.
Artículo 29-A. ..................................................................................................................................................................
II. Contener el número de folio asignado por el Servicio de Administración Tributaria o por el proveedor de certificación de comprobantes fiscales digitales y el sello digital a que se refiere la fracción IV, incisos b) y c) del artículo 29 de este Código.
.............................................................................................................................................................................................
VIII. Tener adherido un dispositivo de seguridad en los casos que se ejerza la opción prevista en el quinto párrafo del artículo 29 de este Código que cumpla con los requisitos y características que al efecto establezca el Servicio de Administración Tributaria, mediante reglas de carácter general.
Los dispositivos de seguridad a que se refiere el párrafo anterior deberán ser adquiridos con los proveedores que autorice el Servicio de Administración Tributaria.
IX. El certificado de sello digital del contribuyente que lo expide.
Los dispositivos de seguridad
referidos en la fracción VIII de este artículo que no hubieran sido utilizados
por el contribuyente en un plazo de dos años contados a partir de la fecha en
que se hubieran adquirido, deberán destruirse y los contribuyentes deberán dar
aviso de ello al Servicio de Administración Tributaria, en los términos que
éste establezca mediante reglas de carácter general.
Los contribuyentes que
realicen operaciones con el público en general, respecto de dichas operaciones
deberán expedir comprobantes simplificados en los términos que señale el
Servicio de Administración Tributaria en reglas de carácter general que para
estos efectos emita. Dichos contribuyentes quedarán liberados de esta
obligación cuando las operaciones con el público en general se realicen con un
monedero electrónico que reúna los requisitos de control que para tal efecto
establezca el Servicio de Administración Tributaria mediante reglas de carácter
general.
Artículo 29-C. En
las transacciones de adquisiciones de bienes, del uso o goce temporal de
bienes, o de la prestación de servicios en que se realice el pago mediante
cheque nominativo para abono en cuenta del beneficiario, mediante traspasos de
cuenta en entidades financieras o sociedades cooperativas de ahorro y préstamo,
tarjeta de crédito, de débito o de servicio o mediante monedero electrónico,
podrá utilizar como medio de comprobación para los efectos de las deducciones o
acreditamientos autorizados en las leyes fiscales, el original del estado de
cuenta de quien realice el pago citado, siempre que se cumpla lo siguiente:
.............................................................................................................................................................................................
El original del estado de cuenta que se
expida en términos del primer párrafo de este artículo deberá contener la clave
de inscripción en el Registro Federal de Contribuyentes de quien enajene los
bienes, otorgue su uso o goce, o preste el servicio. En caso de que el estado
de cuenta señale los datos a que se refiere la fracción II de este artículo, no
será necesario contar con el documento a que se refiere la citada fracción.
Se presumirá que el estado de cuenta es
original cuando el mismo sea exhibido de forma impresa, o bien de manera
electrónica.
.............................................................................................................................................................................................
Quinto párrafo (Se deroga)
.............................................................................................................................................................................................
Ante el incumplimiento de cualquiera de los
requisitos establecidos en este artículo, o bien, en el caso de que los datos
contenidos en los estados de cuenta no correspondan con la información de los
estados de cuenta proporcionados por las entidades financieras, las sociedades
cooperativas de ahorro y préstamo o las personas morales autorizadas para
emitir tarjetas de crédito, de débito o de servicio o monederos electrónicos
que emitan los citados estados de cuenta, los mismos no serán considerados como
comprobantes fiscales para los efectos de las deducciones o acreditamientos
autorizados en las leyes fiscales.
Artículo 32. ......................................................................................................................................................................
Para los efectos de este artículo, una vez
que las autoridades fiscales hayan iniciado el ejercicio de sus facultades de
comprobación no tendrán efectos las declaraciones complementarias de ejercicios
anteriores que presenten los contribuyentes revisados cuando éstas tengan
alguna repercusión en el ejercicio que se esté revisando.
Artículo 32-A. ..................................................................................................................................................................
I. Las
que en el ejercicio inmediato anterior hayan obtenido ingresos acumulables
superiores a $34,803,950.00, que el valor de su activo determinado en
los términos del artículo 9o-A de
.............................................................................................................................................................................................
II. Las
que estén autorizadas para recibir donativos deducibles en los términos de
.............................................................................................................................................................................................
Artículo
32-B. Las entidades
financieras y sociedades cooperativas de ahorro y préstamo tendrán las
obligaciones siguientes:
.............................................................................................................................................................................................
IV. Proporcionar
directamente o por conducto de
Para efectos del párrafo anterior, el Servicio de Administración Tributaria podrá solicitar directamente a las entidades financieras y sociedades cooperativas de ahorro y préstamo, la información mencionada en dicho párrafo cuando la petición que formule derive del ejercicio de las facultades de comprobación a que se refieren los artículos 22 y 42 de este Código, en relación con el cobro de créditos fiscales firmes o del procedimiento administrativo de ejecución.
.............................................................................................................................................................................................
VII. Expedir los estados de cuenta cumpliendo con lo previsto en el artículo 29-C de este Código y en las reglas de carácter general que al efecto emita el Servicio de Administración Tributaria.
.............................................................................................................................................................................................
Artículo
32-E. Las personas morales
autorizadas para emitir tarjetas de crédito, de débito o de servicio o
monederos electrónicos, deberán expedir los estados de cuenta, en términos de
las disposiciones aplicables, y de acuerdo con lo previsto en el artículo 29-C
de este Código, y en las reglas de carácter general que al efecto emita el
Servicio de Administración Tributaria.
En aquellos casos en los que las autoridades
fiscales hayan iniciado el ejercicio de sus facultades de comprobación respecto
de un contribuyente, éstas podrán optar por solicitar directamente a las
entidades financieras, las sociedades cooperativas de ahorro y préstamo y las
personas morales que emitan tarjetas de crédito, de débito o de servicio o
monederos electrónicos, la información contenida en el estado de cuenta,
siempre que dichas autoridades cuenten con la denominación de la institución o
persona moral y especifique el número de cuenta y el nombre del cuentahabiente
o usuario, para el efecto de verificar la información contenida en los mismos,
de conformidad con las disposiciones aplicables.
El envío de la información señalada en el
párrafo anterior será a través de los medios que establezca el Servicio de
Administración Tributaria mediante disposiciones de carácter general.
Artículo
40. Cuando los
contribuyentes, los responsables solidarios o terceros con ellos relacionados,
se opongan, impidan u obstaculicen físicamente el inicio o desarrollo del
ejercicio de las facultades de las autoridades fiscales, éstas podrán aplicar
como medidas de apremio, las siguientes:
.............................................................................................................................................................................................
III. Decretar el aseguramiento precautorio de los bienes o de la negociación del contribuyente.
Para los efectos de esta fracción, la
autoridad que practique el aseguramiento precautorio deberá levantar acta
circunstanciada en la que precise de qué manera el contribuyente se opuso,
impidió u obstaculizó físicamente el inicio o desarrollo del ejercicio de las
facultades de las autoridades fiscales, y deberá observar en todo momento las
disposiciones contenidas en
IV. Solicitar a la autoridad competente se proceda por desobediencia a un mandato legítimo de autoridad competente.
.............................................................................................................................................................................................
El apoyo a que se refiere el párrafo anterior
consistirá en efectuar las acciones necesarias para que las autoridades
fiscales ingresen al domicilio fiscal, establecimientos, sucursales, locales,
puestos fijos o semifijos, lugares en donde se almacenen mercancías y en
general cualquier local o establecimiento que se utilicen para el desempeño de
las actividades de los contribuyentes, para estar en posibilidad de iniciar el
acto de fiscalización o continuar el mismo; así como en brindar la seguridad
necesaria a los visitadores.
.............................................................................................................................................................................................
Artículo
41. Cuando las personas
obligadas a presentar declaraciones, avisos y demás documentos no lo hagan
dentro de los plazos señalados en las disposiciones fiscales, las autoridades
fiscales exigirán la presentación del documento respectivo ante las oficinas
correspondientes, procediendo de la siguiente forma:
I. Imponer la multa que corresponda en los términos de este Código y requerir hasta en tres ocasiones la presentación del documento omitido otorgando al contribuyente un plazo de quince días para el cumplimiento de cada requerimiento. Si no se atienden los requerimientos se impondrán las multas correspondientes, que tratándose de declaraciones, será una multa por cada obligación omitida. La autoridad después del tercer requerimiento respecto de la misma obligación, podrá aplicar lo dispuesto en la siguiente fracción.
II. Tratándose de la omisión en la presentación de una declaración periódica para el pago de contribuciones, una vez realizadas las acciones previstas en la fracción anterior, podrán hacer efectiva al contribuyente o al responsable solidario que haya incurrido en la omisión, una cantidad igual al monto mayor que hubiera determinado a su cargo en cualquiera de las seis últimas declaraciones de la contribución de que se trate. Esta cantidad a pagar no libera a los obligados de presentar la declaración omitida.
Cuando la omisión sea de una declaración de las que se conozca de manera fehaciente la cantidad a la que le es aplicable la tasa o cuota respectiva, la autoridad fiscal podrá hacer efectiva al contribuyente, una cantidad igual a la contribución que a éste corresponda determinar, sin que el pago lo libere de presentar la declaración omitida.
Si la declaración se presenta después de haberse notificado al contribuyente la cantidad determinada por la autoridad conforme a esta fracción, dicha cantidad se disminuirá del importe que se tenga que pagar con la declaración que se presente, debiendo cubrirse, en su caso, la diferencia que resulte entre la cantidad determinada por la autoridad y el importe a pagar en la declaración. En caso de que en la declaración resulte una cantidad menor a la determinada por la autoridad fiscal, la diferencia pagada por el contribuyente únicamente podrá ser compensada en declaraciones subsecuentes.
La determinación del crédito fiscal que realice la autoridad con motivo del incumplimiento en la presentación de declaraciones en los términos del presente artículo, podrá hacerse efectiva a través del procedimiento administrativo de ejecución a partir del tercer día siguiente a aquél en el que sea notificado el adeudo respectivo, en este caso el recurso de revocación sólo procederá contra el propio procedimiento administrativo de ejecución y en el mismo podrán hacerse valer agravios contra la resolución determinante del crédito fiscal.
En caso del incumplimiento a tres o más requerimientos respecto de la misma obligación, se pondrán los hechos en conocimiento de la autoridad competente, para que se proceda por desobediencia a mandato legítimo de autoridad competente.
Artículo 42. ......................................................................................................................................................................
V. Practicar visitas domiciliarias a los contribuyentes, a fin de verificar el cumplimiento de las obligaciones fiscales en materia de la expedición de comprobantes fiscales y de la presentación de solicitudes o avisos en materia del Registro Federal de Contribuyentes; el cumplimiento de obligaciones en materia aduanera derivadas de autorizaciones o concesiones o de cualquier padrón o registro establecidos en las disposiciones relativas a dicha materia; verificar que la operación de los sistemas y registros electrónicos, que estén obligados a llevar los contribuyentes, se realice conforme lo establecen las disposiciones fiscales; así como para solicitar la exhibición de la documentación o los comprobantes que amparen la legal propiedad, posesión, estancia, tenencia o importación de las mercancías, y verificar que los envases o recipientes que contengan bebidas alcohólicas cuenten con el marbete o precinto correspondiente o, en su caso, que los envases que contenían dichas bebidas hayan sido destruidos, de conformidad con el procedimiento previsto en el artículo 49 de este Código.
.............................................................................................................................................................................................
Artículo 49. ......................................................................................................................................................................
I. Se llevará a cabo en el domicilio fiscal, establecimientos, sucursales, locales, puestos fijos y semifijos en la vía pública, de los contribuyentes, siempre que se encuentren abiertos al público en general, donde se realicen enajenaciones, presten servicios o contraten el uso o goce temporal de bienes, así como en los lugares donde se almacenen las mercancías o en donde se realicen las actividades relacionadas con las concesiones o autorizaciones o de cualquier padrón o registro en materia aduanera.
.............................................................................................................................................................................................
Artículo
63. Los hechos que se conozcan
con motivo del ejercicio de las facultades de comprobación previstas en este
Código o en las leyes fiscales, o bien que consten en los expedientes,
documentos o bases de datos que lleven, tengan acceso o en su poder las
autoridades fiscales, así como aquéllos proporcionados por otras autoridades,
podrán servir para motivar las resoluciones de
.............................................................................................................................................................................................
Las autoridades fiscales presumirán como
cierta la información contenida en los comprobantes fiscales digitales, en los
comprobantes fiscales en forma impresa con dispositivo de seguridad y en las
bases de datos que lleven, o tengan en su poder o a las que tengan acceso.
Artículo
65. Las contribuciones
omitidas que las autoridades fiscales determinen como consecuencia del
ejercicio de sus facultades de comprobación, así como los demás créditos
fiscales, deberán pagarse o garantizarse, junto con sus accesorios, dentro de
los cuarenta y cinco días siguientes a aquél en que haya surtido efectos para
su notificación, excepto tratándose de créditos fiscales determinados en
términos del artículo 41, fracción II de este Código en cuyo caso el pago
deberá de realizarse antes de que transcurra el plazo señalado en dicha
fracción.
Artículo 69. El personal oficial que intervenga en los diversos trámites
relativos a la aplicación de las disposiciones tributarias estará obligado a
guardar absoluta reserva en lo concerniente a las declaraciones y datos
suministrados por los contribuyentes o por terceros con ellos relacionados, así
como los obtenidos en el ejercicio de las facultades de comprobación. Dicha
reserva no comprenderá los casos que señalen las leyes fiscales y aquellos en
que deban suministrarse datos a los funcionarios encargados de la
administración y de la defensa de los intereses fiscales federales, a las
autoridades judiciales en procesos del orden penal o a los Tribunales
competentes que conozcan de pensiones alimenticias o en el supuesto previsto en
el artículo 63 de este Código. Dicha reserva tampoco comprenderá la información
relativa a los créditos fiscales firmes de los contribuyentes, que las
autoridades fiscales proporcionen a las sociedades de información crediticia
que obtengan autorización de
.............................................................................................................................................................................................
Artículo 70. ......................................................................................................................................................................
Las multas que este Capítulo establece en por
cientos o en cantidades determinadas entre una mínima y otra máxima, que se
deban aplicar a los contribuyentes que tributen conforme al Título IV, Capítulo
II, Sección III de
.............................................................................................................................................................................................
Artículo 80. ......................................................................................................................................................................
II. De
$3,040.00 a $6,070.00, a la comprendida en la fracción III. Tratándose de
contribuyentes que tributen conforme al Título IV, Capítulo II, Sección III de
.............................................................................................................................................................................................
Artículo
81. Son infracciones
relacionadas con la obligación de pago de las contribuciones, así como de
presentación de declaraciones, solicitudes, documentación, avisos, información
o expedir constancias:
.............................................................................................................................................................................................
X. No cumplir, en la forma y
términos señalados, con lo establecido en la fracción IV del artículo 29 de
este Código.
.............................................................................................................................................................................................
XXXII. No proporcionar la información a que se
refiere el séptimo párrafo del artículo 29 de este Código.
XXXIII. No proporcionar la información a que se
refiere el noveno párrafo del artículo 29 de este Código.
XXXIV. No proporcionar los datos, informes o
documentos solicitados por las autoridades fiscales conforme a lo previsto en
el primer párrafo del artículo 42-A de este Código.
XXXV. La omisión de destruir los dispositivos de
seguridad no utilizados en términos del artículo 29-A de este Código; así como
no presentar el aviso correspondiente al Servicio de Administración Tributaria
una vez destruidos en términos de las disposiciones correspondientes.
Artículo
82. A quien cometa las
infracciones relacionadas con la obligación de presentar declaraciones,
solicitudes, documentación, avisos o información, así como de expedir
constancias a que se refiere el artículo 81 de este Código, se impondrán las
siguientes multas:
.............................................................................................................................................................................................
X. De $8,000.00 a $15,000.00, para la
establecida en la fracción X.
.............................................................................................................................................................................................
XXXII. De $8,000.00 a $15,000.00, para la
establecida en la fracción XXXII.
XXXIII. De $8,000.00 a $15,000.00, para la
establecida en la fracción XXXIII.
XXXIV. De $15,000.00 a $25,000.00 por cada solicitud
no atendida, para la señalada en la fracción XXXIV.
XXXV. De $8,000.00 a $15,000.00 por cada
dispositivo de seguridad que no se hubiere destruido o respecto de cuya
destrucción no se hubiera presentado el aviso al Servicio de Administración
Tributaria, para la establecida en la fracción XXXV.
Artículo 84. ......................................................................................................................................................................
IV. De
$12,070.00 a $69,000.00, a la señalada en la fracción VII. Tratándose de
contribuyentes que tributen conforme al Título IV, Capítulo II, Sección III, de
.............................................................................................................................................................................................
VI. De
$12,070.00 a $69,000.00, a la señalada en la fracción IX cuando se trate de la
primera infracción. Tratándose de contribuyentes que tributen conforme al
Título IV, Capítulo II, Sección III de
.............................................................................................................................................................................................
Artículo
84-A. Son infracciones en
las que pueden incurrir las entidades financieras o sociedades cooperativas de
ahorro y préstamo en relación a las obligaciones a que se refieren los
artículos 32-B, 32-E y 156-Bis de este Código, las siguientes:
.............................................................................................................................................................................................
VII. No expedir los estados de cuenta o no proporcionar la información conforme a lo previsto en el artículo 32-B de este Código.
VIII. No
realizar la inmovilización de depósitos a que se refiere el artículo 156-Bis de
este Código.
IX. No informar a la autoridad fiscal sobre la inmovilización de los depósitos a que se refiere el artículo 156-Bis de este Código en el plazo señalado por dicha autoridad.
X. No
proporcionar la información a que se refiere el artículo 32-E de este Código.
Artículo
84-B. A quien cometa las
infracciones relacionadas con las entidades financieras o sociedades
cooperativas de ahorro y préstamo a que se refiere el artículo 84-A de este
Código, se le impondrán las siguientes multas:
.............................................................................................................................................................................................
VII. De $70.00 a $140.00, por cada estado de cuenta no emitido en términos del artículo 32-B de este Código, y de $10,000.00 a $15,000.00 por no proporcionar la información, a las señaladas en la fracción VII.
VIII. De $225,000.00 a $250,000.00, a las establecidas en la fracción VIII.
IX. De $225,000.00 a $250,000.00, a las establecidas en la fracción IX.
X. De $50,000.00 a $60,000.00, a la establecida en la fracción X.
Artículo
84-G. Se considera
infracción en la que pueden incurrir las casas de bolsa, el no proporcionar la
información a que se refiere el artículo 60 de
Artículo
84-H. A la casa de bolsa que
cometa la infracción a que se refiere el artículo 84-G de este Código se le
impondrá una multa de $3,700.00 a $7,410.00 por cada informe no proporcionado.
Artículo
84-I. Se considera
infracción en la que pueden incurrir las personas morales autorizadas para
emitir tarjetas de crédito, de débito o de servicio o monederos electrónicos,
en relación con las obligaciones a que se refiere el artículo 32-E de este
Código, el no expedir los estados de cuenta cumpliendo con lo previsto en el
artículo 29-C de este Código y en las reglas de carácter general que para tal
efecto emita el Servicio de Administración Tributaria.
Artículo
84-J. A las personas morales
que cometan la infracción a que se refiere el artículo 84-I de este Código, se
les impondrá una multa de $70.00 a $140.00 por cada operación que no cumpla con
los requisitos a que se refiere el artículo 32-E de este Código, asentada en un
estado de cuenta.
Artículo
84-K. Se considera
infracción en la que pueden incurrir las personas morales a que se refiere el
artículo 84-I de este Código, el no proporcionar al Servicio de Administración
Tributaria la información contenida en los estados de cuenta, a que se refiere
el artículo 32-E de este Código.
Artículo
84-L. A las personas morales
a que se refiere el artículo 84-I de este Código, que cometan la infracción a
que se refiere el artículo 84-K de este Código se les impondrá una multa de
$50,000.00 a $60,000.00, por no proporcionar la información del estado de
cuenta que se haya requerido.
Artículo 109. ....................................................................................................................................................................
VI. Comercialice los dispositivos de seguridad a que se refiere la fracción VIII del artículo 29-A de este Código. Se entiende que se comercializan los citados dispositivos cuando la autoridad encuentre dispositivos que contengan datos de identificación que no correspondan al contribuyente para el que fueron autorizados.
VII. Darle efectos fiscales a los comprobantes cuyos dispositivos de seguridad no reúnan los requisitos de los artículos 29 y 29-A de este Código.
VIII. Darle efectos fiscales a los comprobantes digitales cuando no reúnan los requisitos de los artículos 29 y 29-A de este Código.
.............................................................................................................................................................................................
Artículo
113. Se impondrá sanción de
tres meses a seis años de prisión, al que:
.............................................................................................................................................................................................
III. Fabrique, falsifique, reproduzca, enajene gratuita u onerosamente, distribuya, comercialice, transfiera, transmita, obtenga, guarde, conserve, reciba en depósito, introduzca a territorio nacional, sustraiga, use, oculte, destruya, modifique, altere, manipule o posea dispositivos de seguridad, sin haberlos adquirido en términos del artículo 29-A, fracción VIII de este Código.
Artículo 143. ....................................................................................................................................................................
Si la garantía consiste en depósito de dinero
en alguna entidad financiera o sociedad cooperativa de ahorro y préstamo, una
vez que el crédito fiscal quede firme se ordenará su aplicación por la
autoridad fiscal.
.............................................................................................................................................................................................
Artículo 145. ....................................................................................................................................................................
Son aplicables al embargo precautorio a que
se refiere este artículo, las disposiciones establecidas para el embargo y para
la intervención en el procedimiento administrativo de ejecución que, conforme a
su naturaleza, le sean aplicables.
Artículo 145-A. ................................................................................................................................................................
El aseguramiento precautorio se practicará
hasta por el monto de la determinación provisional de adeudos fiscales
presuntos que, únicamente para estos efectos, la autoridad fiscal efectúe
cuando el contribuyente se ubique en alguno de los supuestos establecidos en
este artículo. Para determinar provisionalmente el adeudo fiscal, la autoridad
podrá utilizar cualquiera de los procedimientos establecidos en los artículos
56 y 57 de este Código.
.............................................................................................................................................................................................
Los bienes o la negociación del contribuyente
que sean asegurados conforme a lo dispuesto por este artículo podrán, desde el
momento en que se notifique el aseguramiento y hasta que el mismo se levante,
dejarse en posesión del contribuyente, siempre que para esos efectos se actúe
como depositario de los mismos en los términos establecidos en el artículo 153
de este Código, con excepción de lo dispuesto en su segundo párrafo. En el caso
de depósitos en entidades financieras o sociedades cooperativas de ahorro y
préstamo u otros bienes, éstos también podrán dejarse en posesión del
contribuyente, como parte de la negociación.
El contribuyente que actúe como depositario
designado en los términos del párrafo anterior, deberá rendir cuentas mensuales
a la autoridad fiscal competente respecto de los bienes que se encuentren bajo
su custodia.
Artículo 151. ....................................................................................................................................................................
Si la exigibilidad se origina por cese de la
prórroga o de la autorización para pagar en parcialidades o por error
aritmético en las declaraciones, el deudor podrá efectuar el pago dentro de los
seis días hábiles siguientes a la fecha en que surta sus efectos la
notificación del requerimiento.
Artículo 155. ....................................................................................................................................................................
I. Dinero,
metales preciosos, depósitos bancarios, componentes de ahorro o inversión
asociados a seguros de vida que no formen parte de la prima que haya de
erogarse para el pago de dicho seguro, o cualquier otro depósito en moneda
nacional o extranjera que se realicen en cualquier tipo de cuenta que tenga a
su nombre el contribuyente en alguna de las entidades financieras o sociedades
cooperativas de ahorro y préstamo, salvo los depósitos que una persona tenga en
su cuenta individual de ahorro para el retiro hasta por el monto de las
aportaciones que se hayan realizado de manera obligatoria conforme a
.............................................................................................................................................................................................
Artículo 156-Bis. La inmovilización que proceda como consecuencia del
embargo de depósitos o seguros a que se refiere el artículo 155, fracción I del
presente Código, así como la inmovilización de depósitos bancarios, seguros o
cualquier otro depósito en moneda nacional o extranjera que se realice en
cualquier tipo de cuenta que tenga a su nombre el contribuyente en las
entidades financieras o sociedades cooperativas de ahorro y préstamo, o de
inversiones y valores, derivado de créditos fiscales firmes, salvo los
depósitos que una persona tenga en su cuenta individual de ahorro para el
retiro, incluidas las aportaciones voluntarias que se hayan realizado hasta por
el monto de las aportaciones que se hayan realizado conforme a
Al recibir la notificación del oficio mencionado en el
párrafo anterior por parte del Servicio de Administración Tributaria o la
instrucción que se dé por conducto de
En caso de que en las cuentas de los depósitos o seguros a
que se refiere el primer párrafo del presente artículo, no existan recursos
suficientes para garantizar el crédito fiscal, la entidad financiera o la
sociedad cooperativa de ahorro y préstamo de que se trate, deberá efectuar una
búsqueda en su base de datos, a efecto de determinar si el contribuyente tiene
otras cuentas con recursos suficientes para tal efecto. De ser el caso, la
entidad o sociedad procederá de inmediato a inmovilizar y conservar los
recursos depositados hasta por el monto del crédito fiscal. En caso de que se
actualice este supuesto, la entidad o sociedad correspondiente deberá notificarlo
al Servicio de Administración Tributaria, dentro del plazo de dos días hábiles
contados a partir de la fecha de inmovilización, a fin de que dicha autoridad
realice la notificación que proceda conforme al párrafo anterior.
La entidad financiera o la sociedad cooperativa de ahorro y
préstamo deberá informar a la autoridad fiscal a que se refiere el primer
párrafo de este artículo, el incremento de los depósitos por los intereses que
se generen, en el mismo período y frecuencia con que lo haga al cuentahabiente.
Los fondos de la cuenta del contribuyente únicamente podrán
transferirse al Fisco Federal una vez que el crédito fiscal relacionado quede
firme, y hasta por el importe necesario para cubrirlo.
En tanto el crédito fiscal garantizado no quede firme, el
contribuyente titular de las cuentas embargadas podrá ofrecer otra forma de
garantía de acuerdo con el artículo 141 de este Código, en sustitución del
embargo de las cuentas. La autoridad deberá resolver y notificar al
contribuyente sobre la admisión o rechazo de la garantía ofrecida, o el
requerimiento de requisitos adicionales, dentro de un plazo máximo de diez
días. La autoridad tendrá la obligación de comunicar a la entidad financiera o
la sociedad cooperativa de ahorro y préstamo el sentido de la resolución,
enviándole copia de la misma, dentro del plazo de quince días siguientes a
aquél en que haya notificado dicha resolución al contribuyente, si no lo hace
durante el plazo señalado, la entidad o sociedad de que se trate levantará el
embargo de la cuenta.
Artículo
156-Ter. Una vez que el
crédito fiscal quede firme, la autoridad fiscal procederá como sigue:
I. Si
la autoridad fiscal tiene inmovilizadas cuentas en entidades financieras o
sociedades cooperativas de ahorro y préstamo, o de inversiones y valores, y el
contribuyente no ofreció otra forma de garantía del interés fiscal suficiente
antes de que el crédito fiscal quedara firme, la autoridad fiscal ordenará a la
entidad financiera o sociedad cooperativa la transferencia de los recursos
hasta por el monto del crédito fiscal, o hasta por el importe en que la
garantía que haya ofrecido el contribuyente no alcance a cubrir el mismo. La
entidad financiera o la sociedad cooperativa de ahorro y préstamo deberán
informar al Servicio de Administración Tributaria, dentro de los tres días
posteriores a la orden de transferencia, el monto transferido y acompañar el
comprobante que acredite el traspaso de fondos a la cuenta de
II. Si
cuando el crédito fiscal quede firme, el interés fiscal se encuentra
garantizado en alguna forma distinta a las establecidas en las fracciones I y
III del artículo 141 de este Código, la autoridad fiscal procederá a requerir
al contribuyente para que efectúe el pago del crédito fiscal en el plazo de cinco
días. En caso de no efectuarlo, la autoridad fiscal podrá, indistintamente,
hacer efectiva la garantía ofrecida, o proceder al embargo de cuentas en
entidades financieras o sociedades cooperativas de ahorro y préstamo,
procediendo en los términos del párrafo anterior, a la transferencia de los
recursos respectivos. En este caso, una vez que la entidad financiera o la
sociedad cooperativa de ahorro y préstamo informe al Servicio de Administración
Tributaria haber transferido los recursos a
III. Si cuando el crédito fiscal quede firme, el interés fiscal se encuentra garantizado en alguna de las formas establecidas en las fracciones I y III del artículo 141 de este Código, la autoridad fiscal procederá a hacer efectiva la garantía.
IV. Si cuando el crédito fiscal quede firme, el interés fiscal no se encuentra garantizado la autoridad fiscal podrá proceder a la inmovilización de cuentas y la trasferencia de recursos en los términos de la fracción I de este artículo.
En cualesquiera de los casos indicados en
este artículo, si al transferirse el importe al Fisco Federal el contribuyente
considera que éste es superior al crédito fiscal, deberá demostrar tal hecho
ante el Servicio de Administración Tributaria con prueba documental suficiente,
para que dicha autoridad proceda a la devolución de la cantidad transferida en
exceso en términos del artículo 22 de este Código en un plazo no mayor de
veinte días. Si a juicio del Servicio de Administración Tributaria, las pruebas
no son suficientes, se lo notificará al interesado haciéndole saber que puede
hacer valer el recurso de revocación correspondiente.
DISPOSICIONES
TRANSITORIAS DEL CÓDIGO FISCAL DE
ARTÍCULO DÉCIMO. En
relación con las modificaciones a que se refiere el Artículo Noveno de este
Decreto, se estará a lo siguiente:
I. Las reformas a los artículos 22, sexto párrafo; 29; 29-A,
fracciones II, VIII y IX, y segundo y tercer párrafos; 29-C, encabezado del
primer párrafo, segundo y séptimo párrafos; 32-B, fracción VII; 32-E; 81,
fracción X; 82, fracción X; 84-G, y 113, encabezado y fracción III; las adiciones
de los artículos 29-C, tercer párrafo pasando los actuales tercero y cuarto
párrafos a ser cuarto y quinto párrafos; 63, con un sexto párrafo; 81, con las
fracciones XXXII, XXXIII y XXXV; 82, con las fracciones XXXII, XXXIII y XXXV;
84-A, con la fracción X; 84-B, con la fracción X; 84-I; 84-J; 84-K; 84-L, y
109, primer párrafo, con las fracciones VI, VII y VIII, y la derogación del
artículo 29-C, actual quinto párrafo, del Código Fiscal de
II. Los contribuyentes que a la fecha de entrada en vigor de
la reforma al artículo 29 del Código Fiscal de
III. Para los efectos de la fracción I de este Artículo, el Servicio
de Administración Tributaria, mediante reglas de carácter general, podrá
establecer facilidades administrativas en materia de comprobación fiscal a
efecto de que los contribuyentes se encuentren en posibilidad de comprobar las
operaciones que realicen en términos de las disposiciones fiscales cumpliendo
con los artículos 29 y 29-A del Código Fiscal de
IV. Para los fines de lo establecido en el artículo 20-Ter del
Código Fiscal de
Para los efectos del artículo
69 del Código Fiscal de
DECRETO
POR EL QUE SE ESTABLECEN LAS OBLIGACIONES QUE PODRÁN DENOMINARSE EN UNIDADES DE
INVERSIÓN Y REFORMA Y ADICIONA DIVERSAS DISPOSICIONES DEL CÓDIGO FISCAL DE
ARTÍCULO DÉCIMO PRIMERO. Se reforma el ARTÍCULO TERCERO del Decreto por el que se establecen
las obligaciones que podrán denominarse en Unidades de Inversión y reforma y
adiciona diversas disposiciones del Código Fiscal de
ARTÍCULO TERCERO.- Las variaciones del valor de
El Banco de México calculará
el valor de las unidades de inversión de acuerdo con el citado procedimiento.
Dicho procedimiento deberá ajustarse a lo dispuesto por el artículo 20-Ter del
Código Fiscal de
Transitorio
Único.- El presente
Decreto entrará en vigor el 1 de enero de 2010.
México, D.F., a 5 de noviembre de 2009.- Dip. Francisco Javier Ramirez Acuña, Presidente.- Sen. Carlos Navarrete Ruiz, Presidente.- Dip. Jaime Arturo Vazquez Aguilar, Secretario.- Sen. Adrián Rivera Pérez, Secretario.- Rúbricas."
En cumplimiento de lo dispuesto por la fracción I del Artículo 89 de